到了2026年的第三个季度, 大家都在看的那个公募基金制造业持仓占比一下子降了5.61个百分点, 反倒是金融业那边不但不跌, 还往上涨了点, 具体增加了1.13个百分点, 这当中一场悄悄地调整仓位的大动作现在正在慢慢上演着。
虽然那个中际旭创公司到现在为止还是拿在手里的股票的总市值最大, 处在第一名的位置上, 但是它那边已经发出了明显的要把股票卖掉减少持有的信号了。
01.权益仓位集体下降 港股配置逆势走高
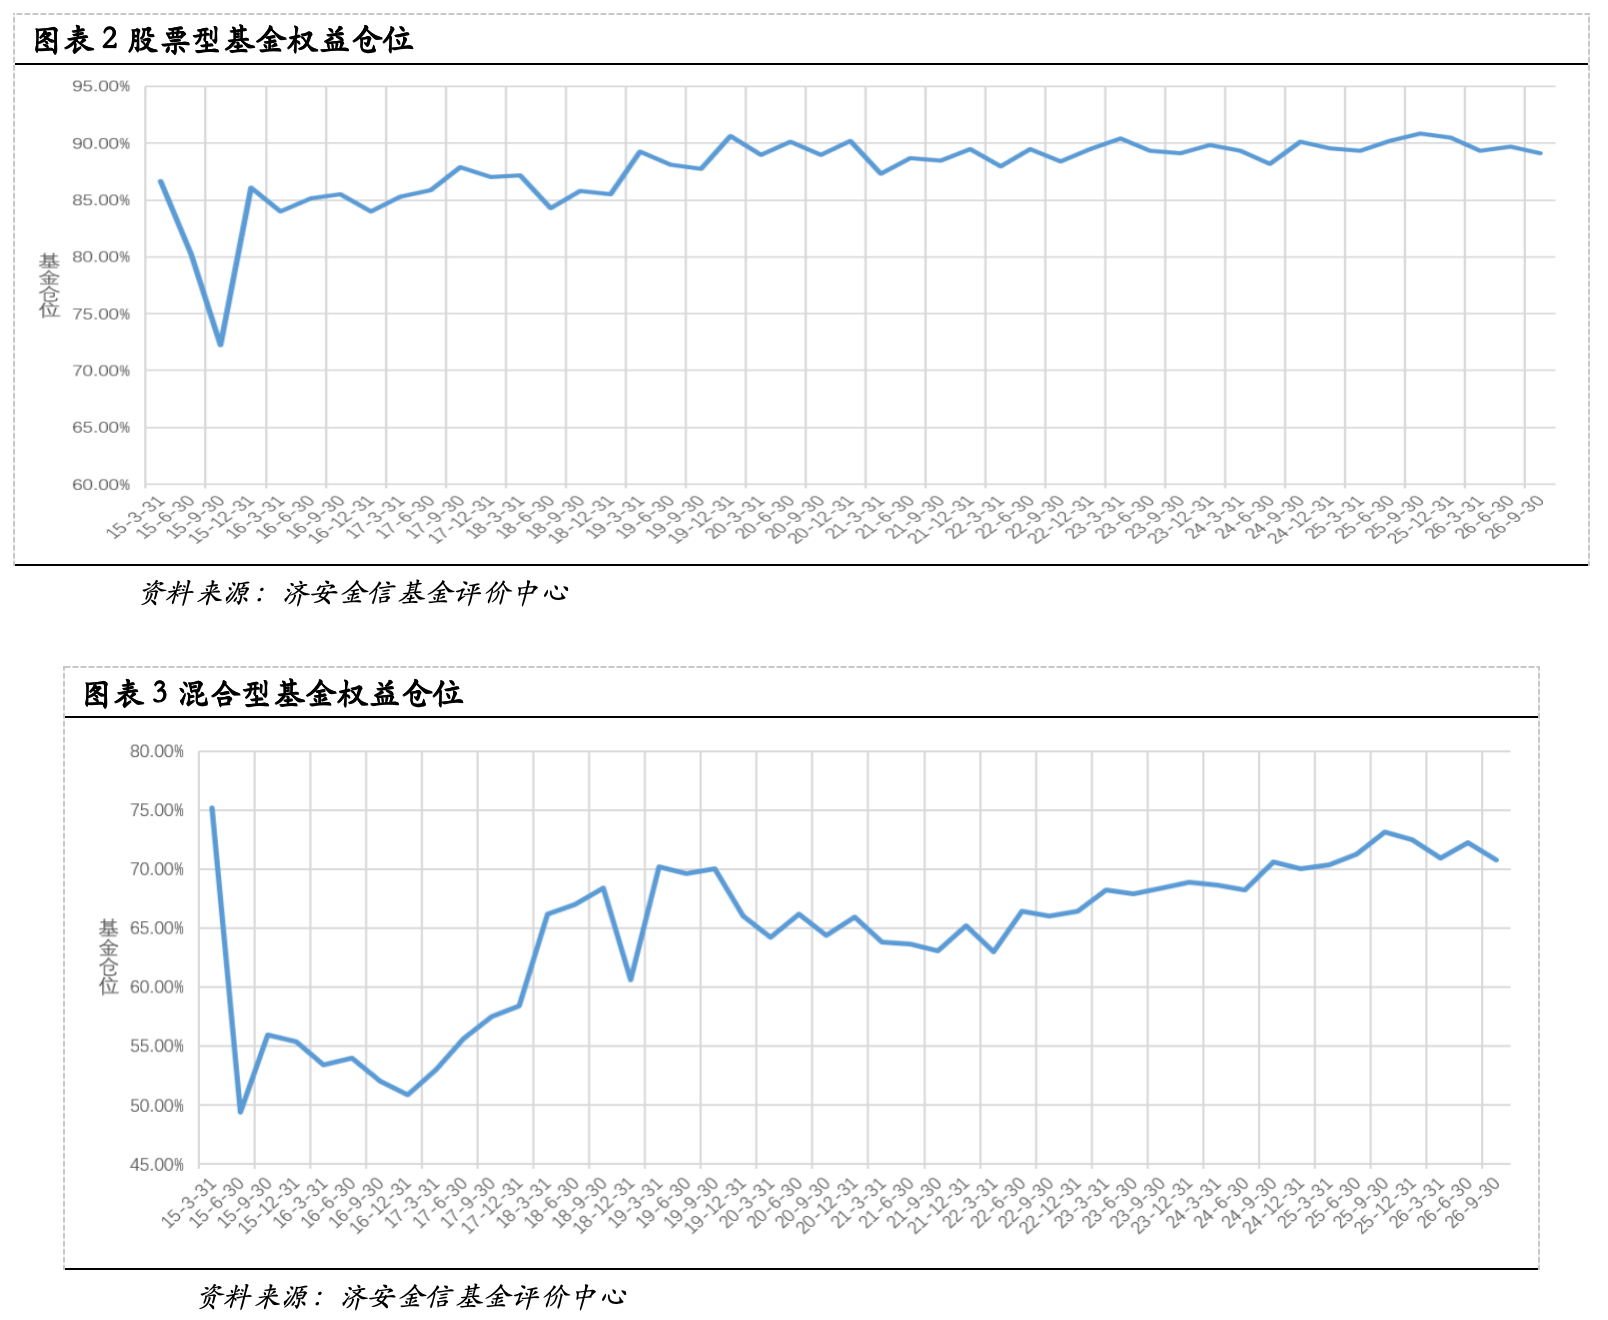
进入三季度之后, 股票型基金还有混合型基金, 它们的权益仓位全都出现了非常明显的下降的情况, 这说明整个市场的风险偏好都已经回落到了一定的水平。
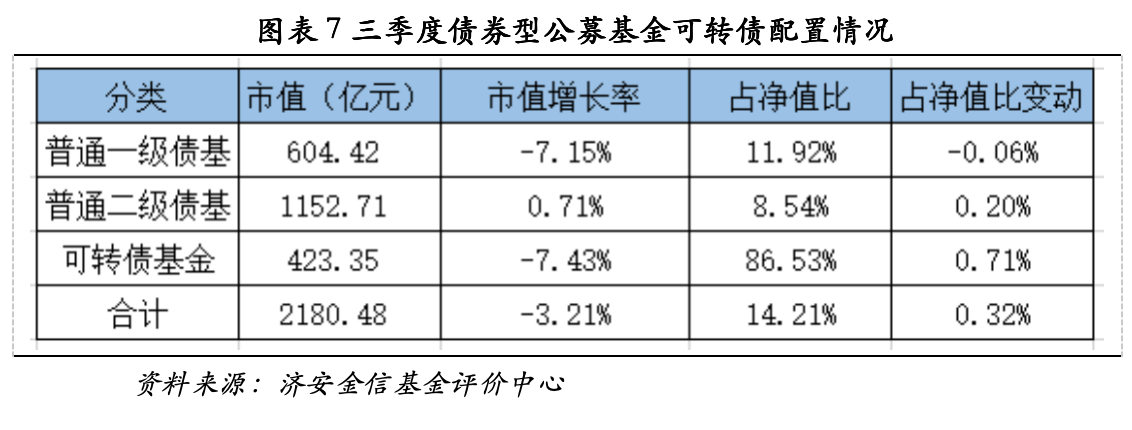
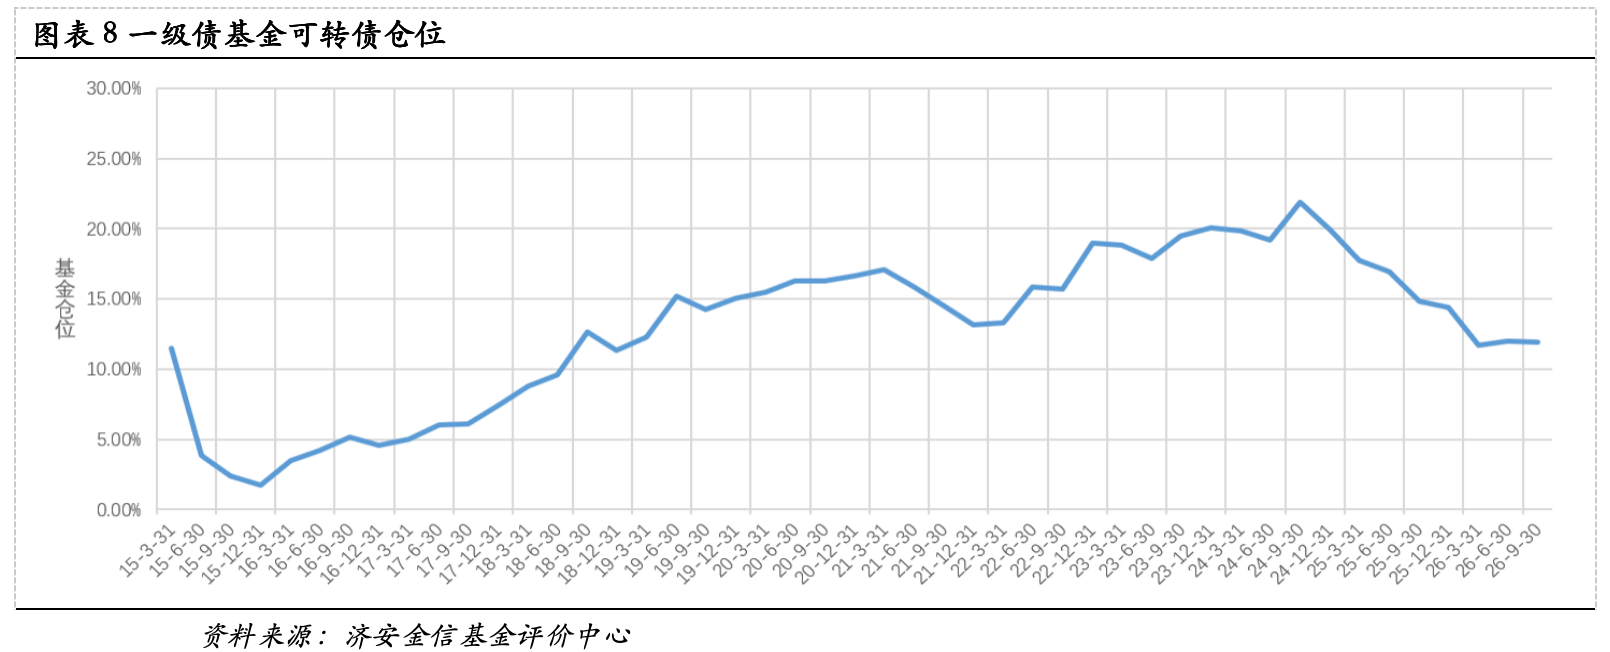
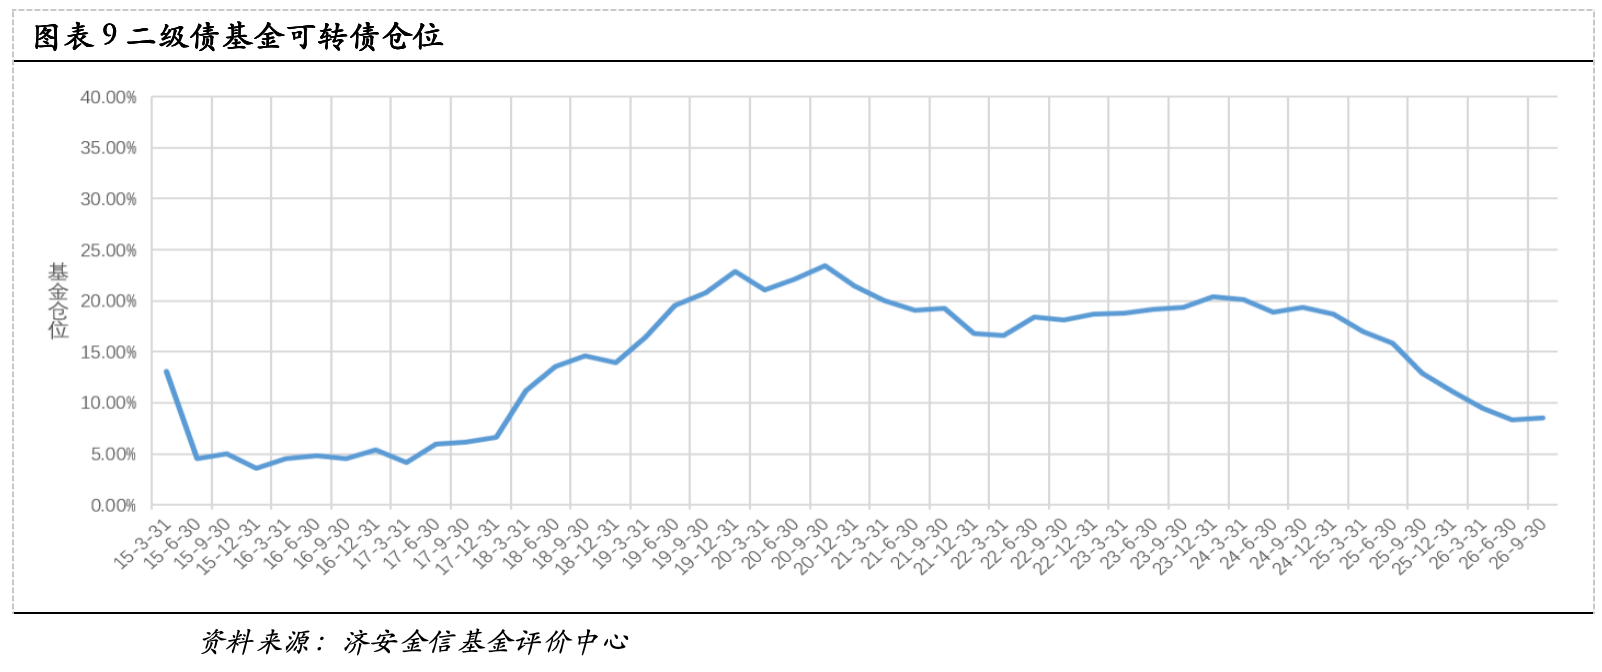
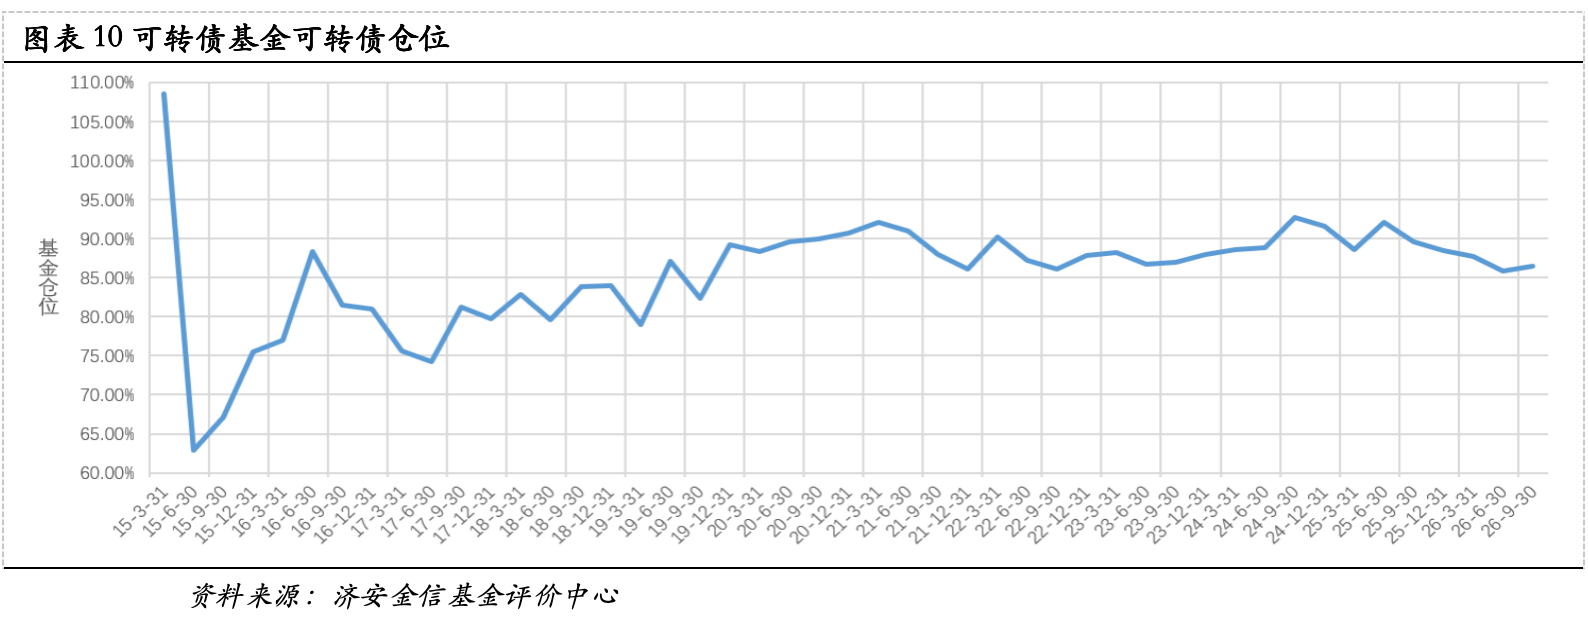
至于债券型基金这个类别里面, 它们对可转债的市值投资数额定格在零点二二万亿元, 这个数字在整个基金净值里面的占比是百分之十四点二一。从具体的结构来细看的话, 一级债基那边的可转债仓位确实是下降了的, 可是二级债基和纯粹的可转债基金, 这两者的可转债仓位反而有了所上升的表现。
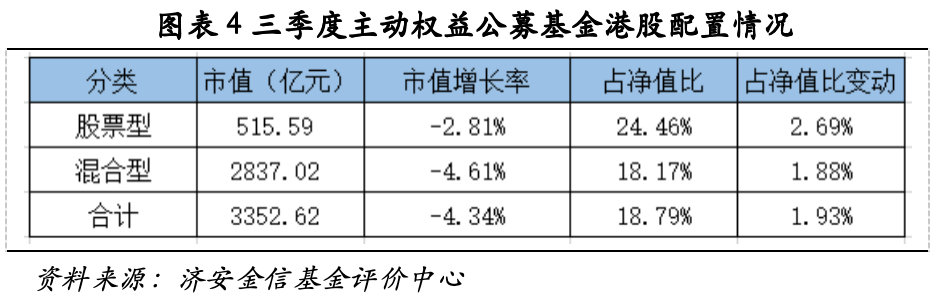
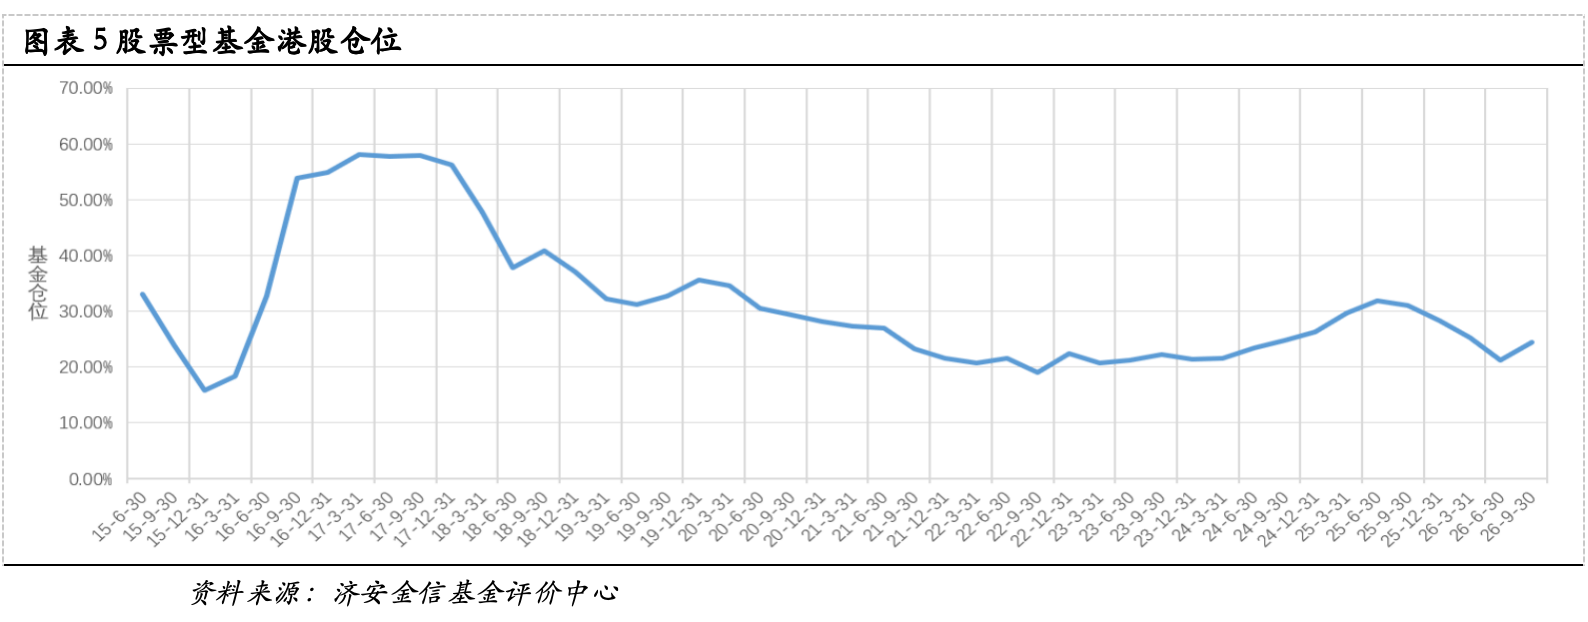
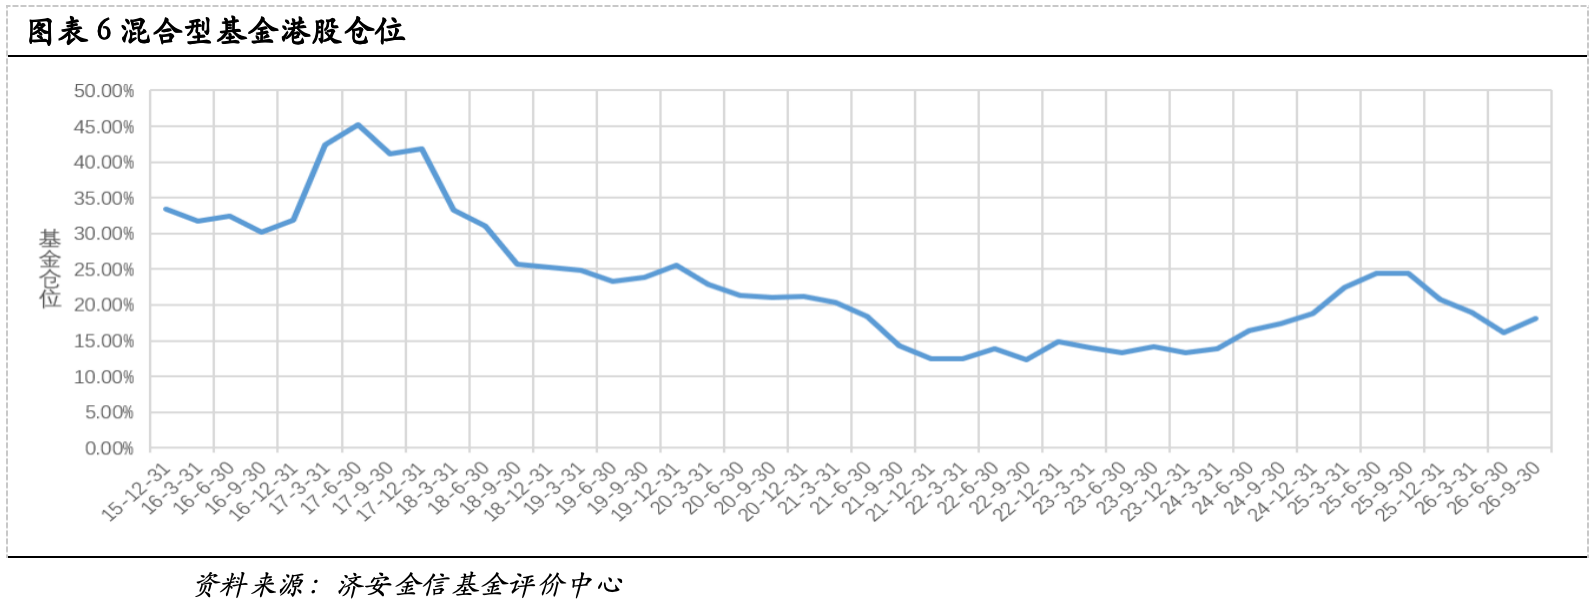
在当前的资产配置方面港股配置的情况, 它成为了本季度里面最引人注目的一个亮点所在。根据相关的数据显示主动权益类的公募基金对于港股市值的整体配置金额现在已经达到了零点三四万亿元的这个数值水平。
从占比的角度来看, 这一部分金额在基金总净值中的比重为百分之十八点七九。进一步观察具体的基金类型可以发现, 股票型基金里有关港股的仓位比例, 它从一个之前的百分之二十一点七七上升到了现在的百分之二十四点四六。
而在混合型基金当中, 对应的持仓比例也发生了变化, 是从原有的百分之十六点三零提升到了百分之一的十八点一七。基于上述这些数据的变化情况我们可以清晰地得出结论, 那就是在港股方面的加仓这个趋势是已经变得非常明确了的。
02.制造业持仓缩水 金融业逆势获加仓
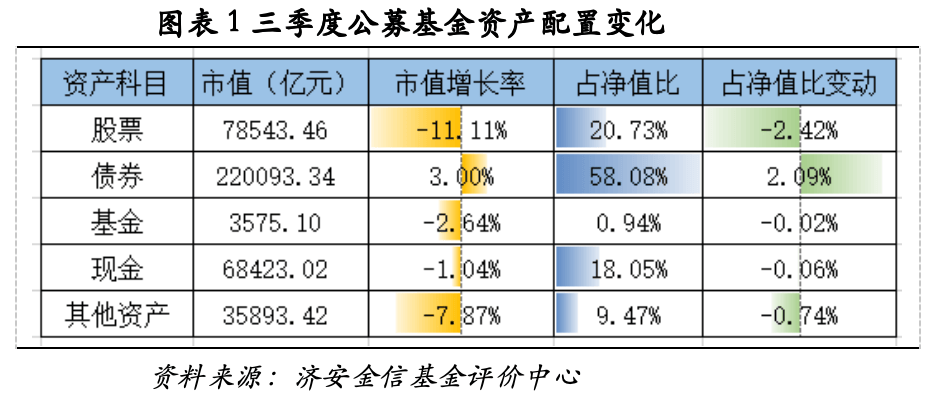
到了第三季度的时候, 那些公募基金所持有的资产里头, 有债券这一项的市值是最高的, 具体达到了22.01万亿元这么多。这个数值在基金净值里所占的比例是58.08%。如果跟上一季度的情况做个对比的话, 它的市值增加了3.00%, 而它在净值中所占的比例则是增加了2.09%。
在同一时期内, 制造业行业的指数发生了下跌,跌幅为16.30%。与此同时呢龙南市就业服务平台, 金融业的指数却是上涨了8.21%, 这就导致不同行业之间的差异变大了, 分化现象越来越严重。
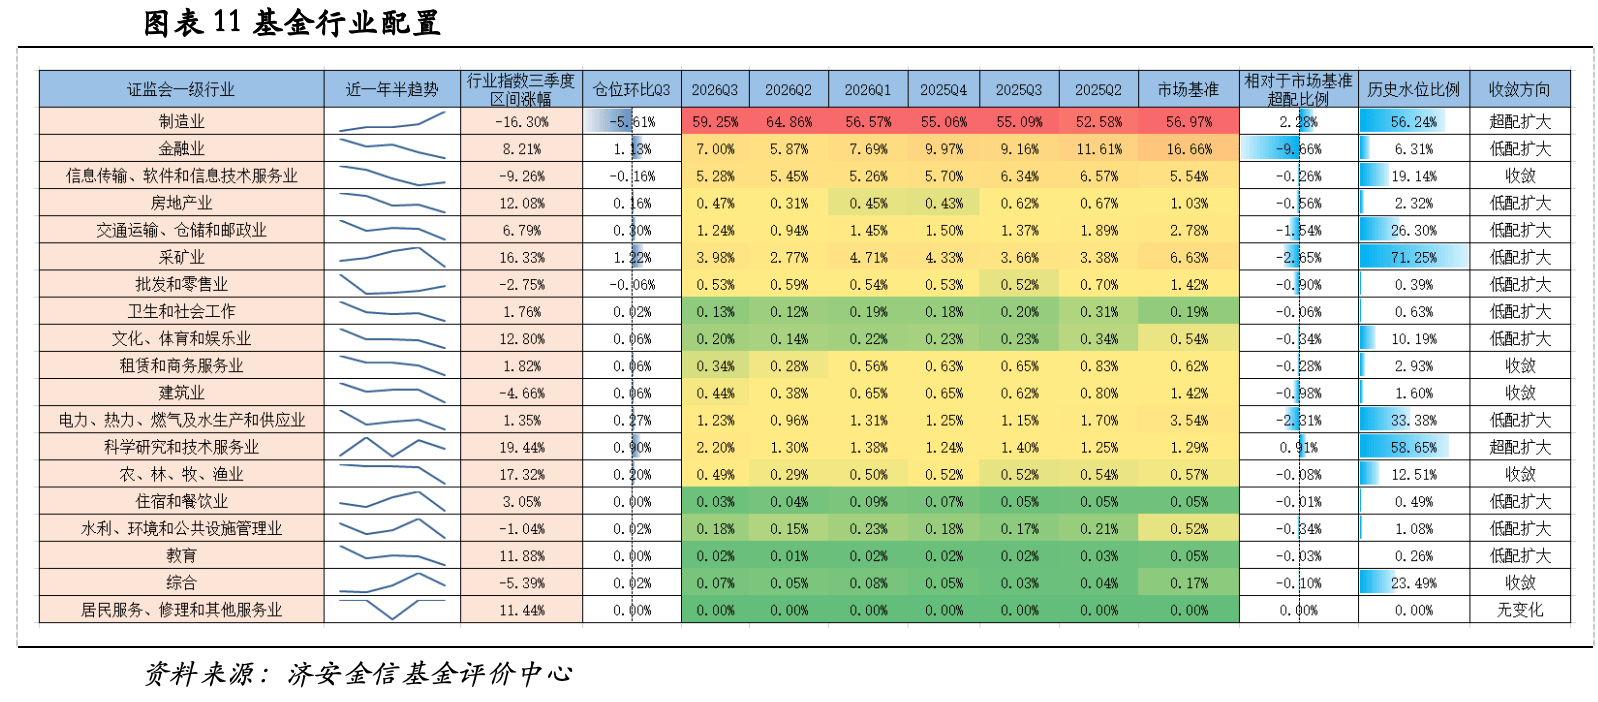
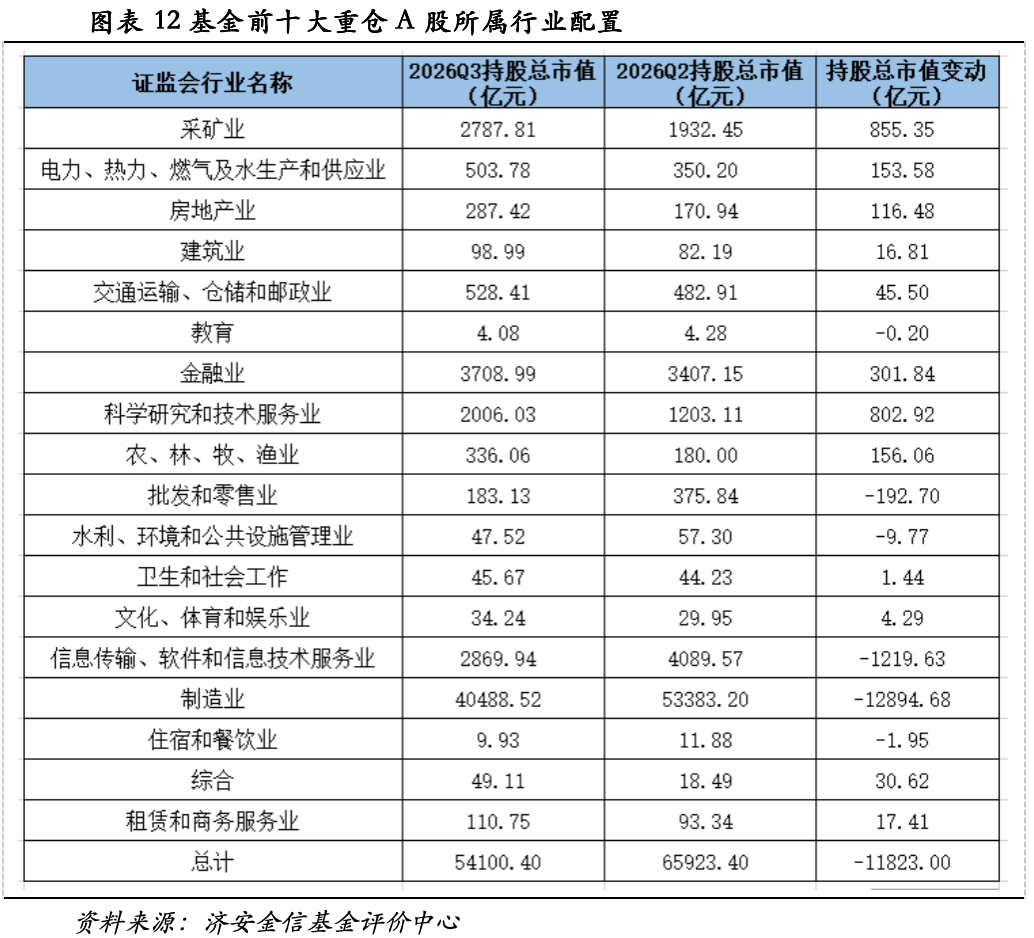
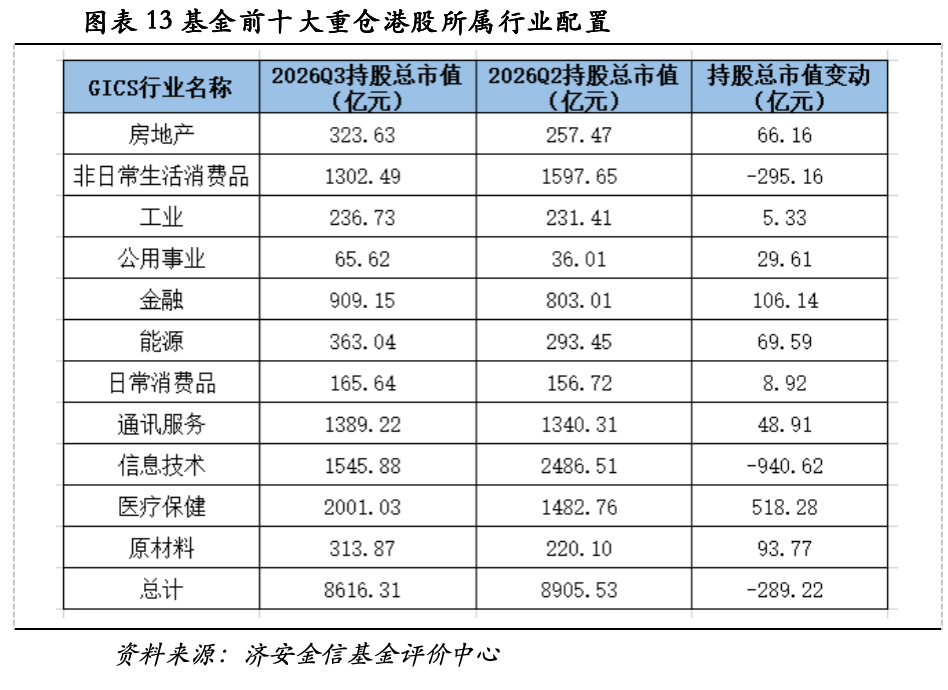
我们从证监会发布的行业分布这个角度看, 制造业还是那个占据基金股票持仓比例最高的行业, 可是它的持仓市值占比相比上个周期减少了百分之五点六一。
与此同时, 金融行业那边的持仓占比是往上走了, 增加了百分之一点一三。这三份报告数据摆在那里, 大家都能清清楚楚地看到, 资金正一点一点地从制造业往金融板块这边转移的这个样貌。
03.重仓股名单换血 三只个股退出前十
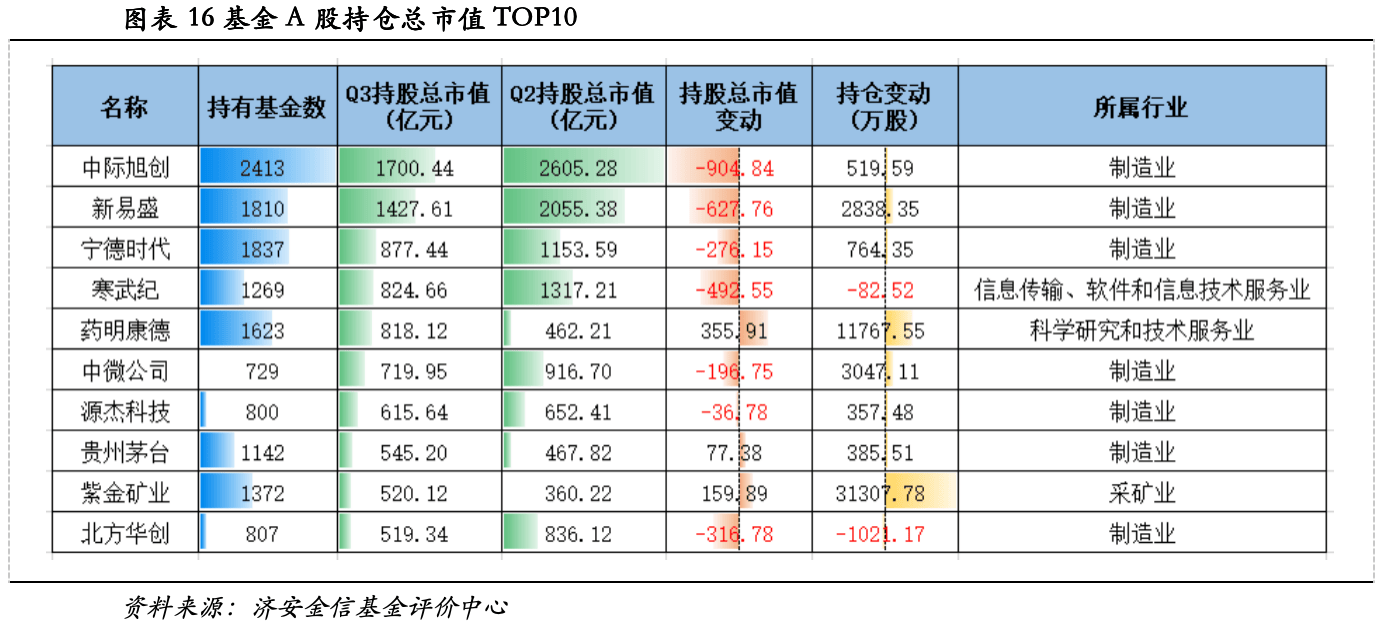
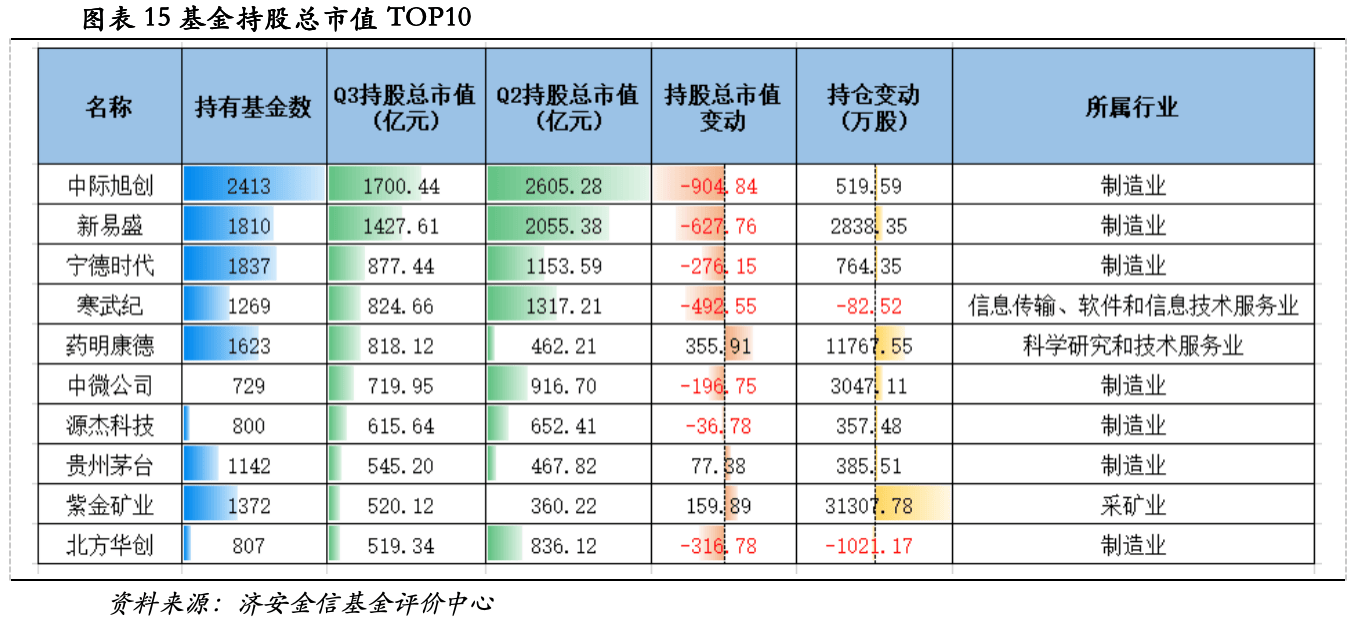
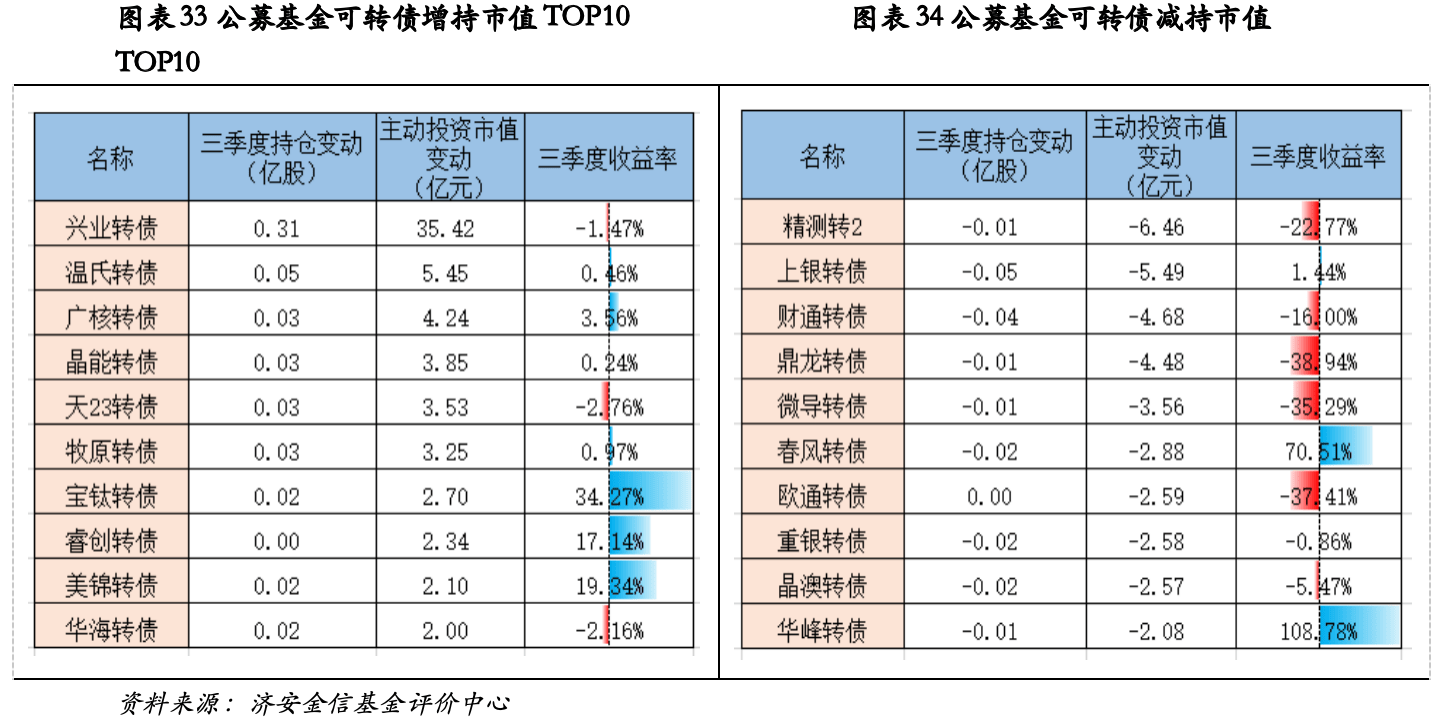
基金持股总市值排在前三十名的公司, 三季报的情况和二季报是比较一致的, 但是兆易创新、海光信息还有东山精密这几家公司, 它们没有出现在前十的名单里面。从数据来看, 兆易创新在三季度下跌了57.87%, 海光信息下跌了36.08%, 东山精密下跌了32.93%, 这三只股票它们的跌幅都超过了三成。
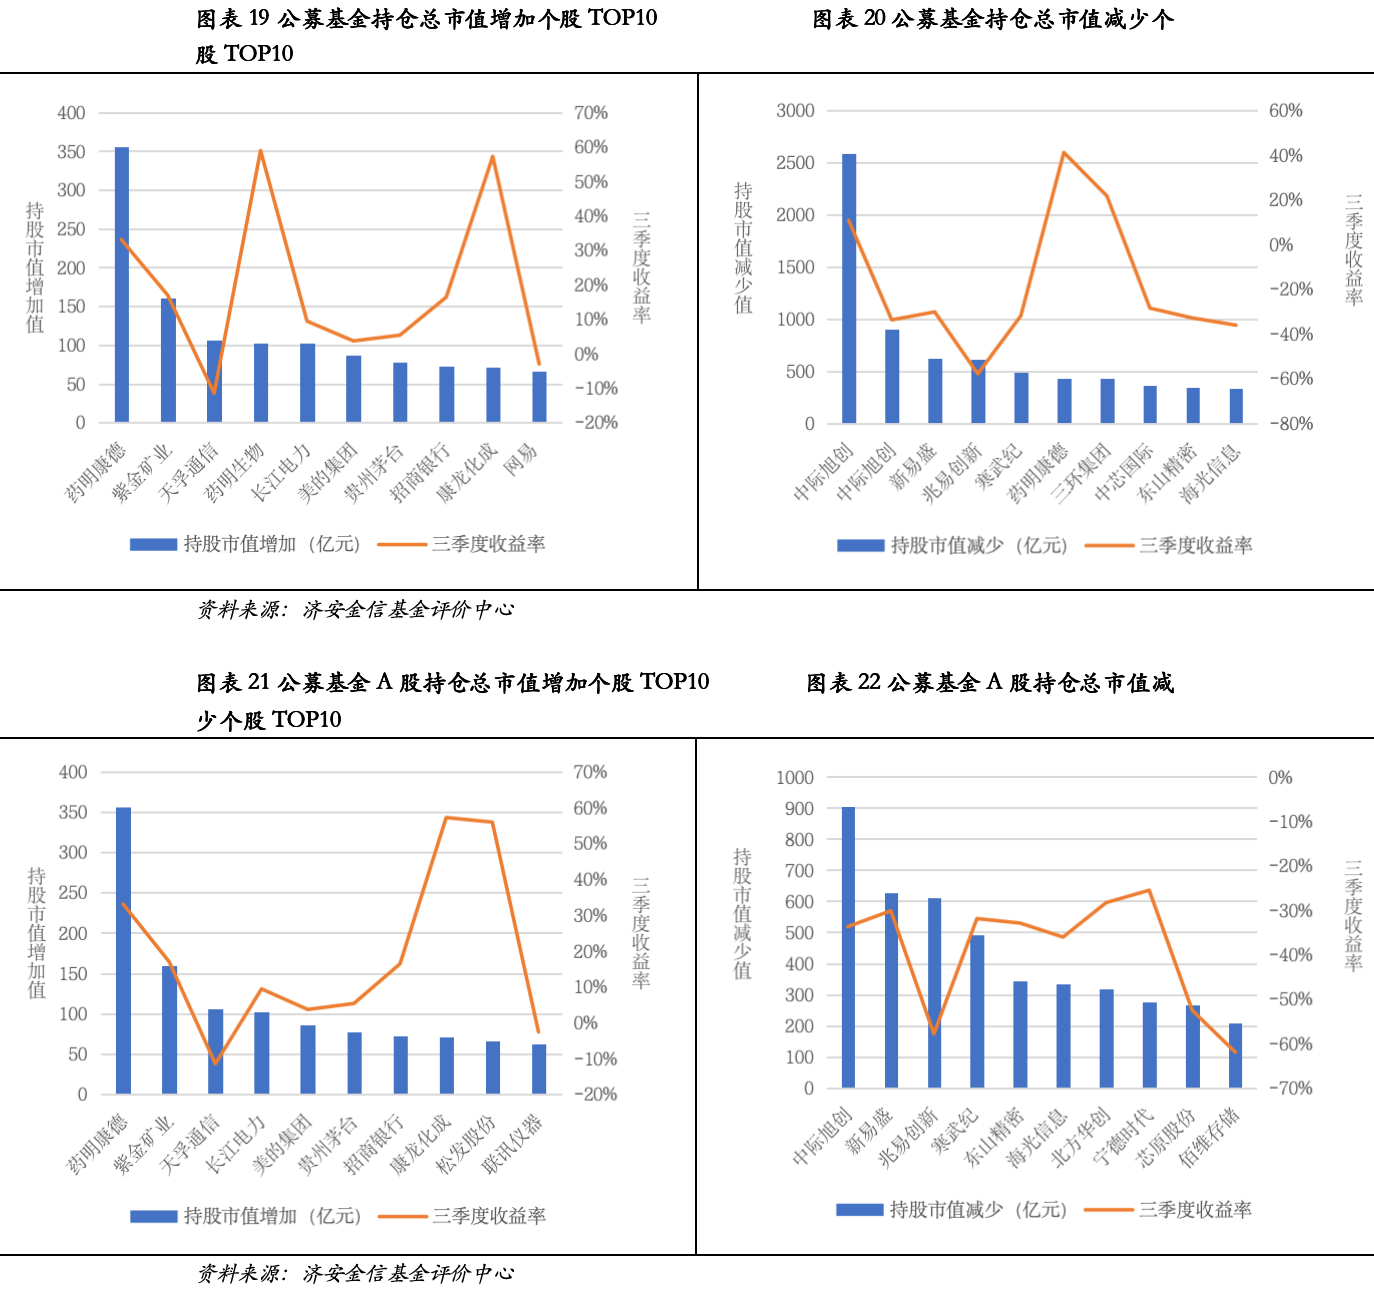
持仓的总市值增加得最多的是药明康德、紫金矿业和天孚通信, 而持仓的总市值减少得最多的是中际旭创和新易盛。主动增持市值前十名这三季度的平均收益率是负百分之七点三五, 而减持市值十个数的平均收益率居然达到了负百分之四十四点八零, 可见调仓的代价是非常显著的。
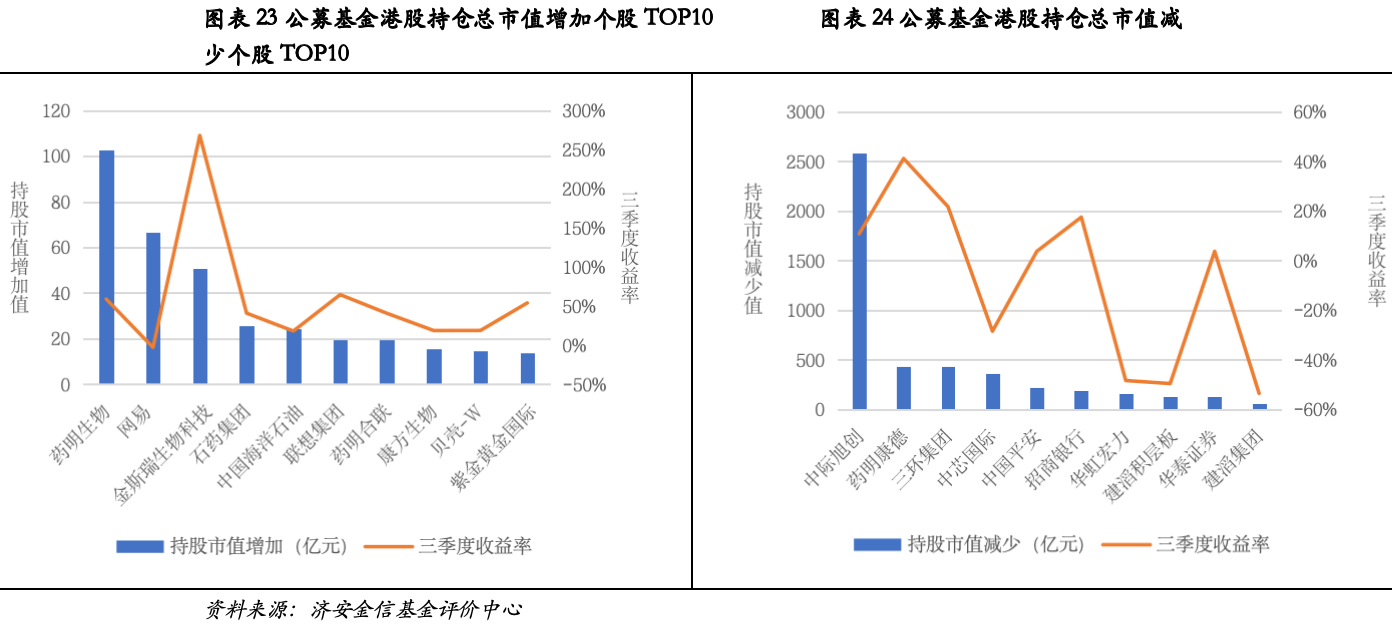
04.港股持仓变动 四只个股退出榜单
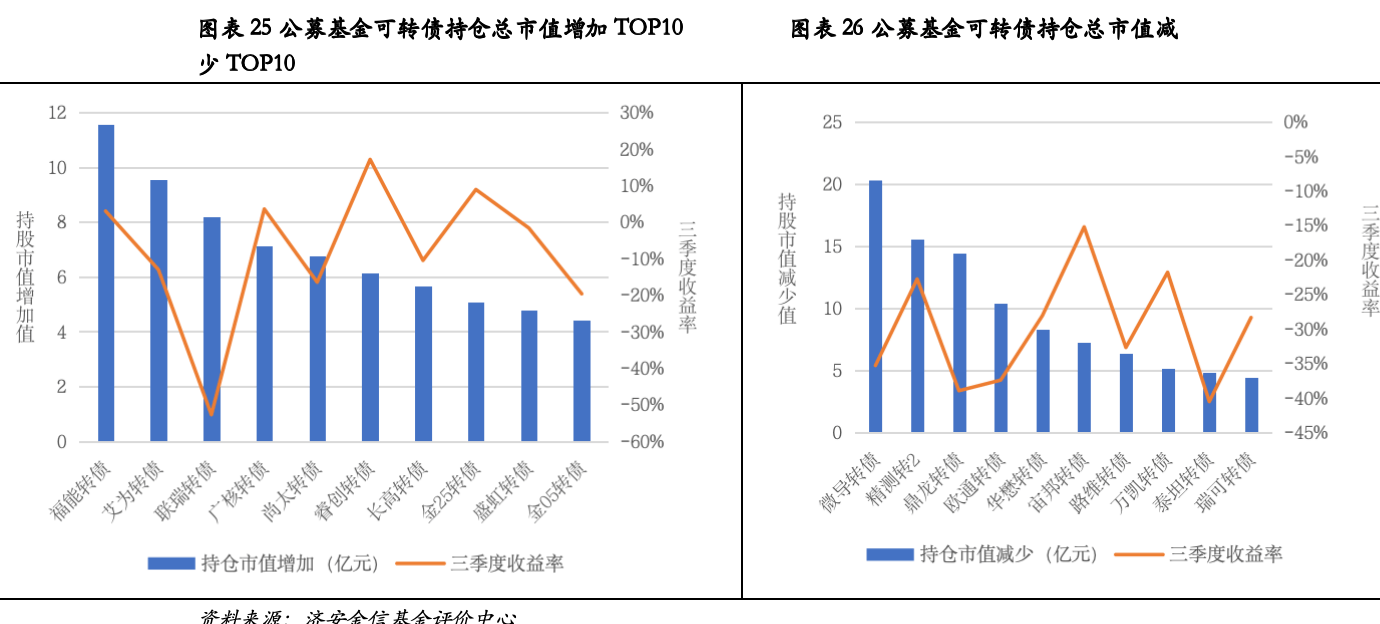
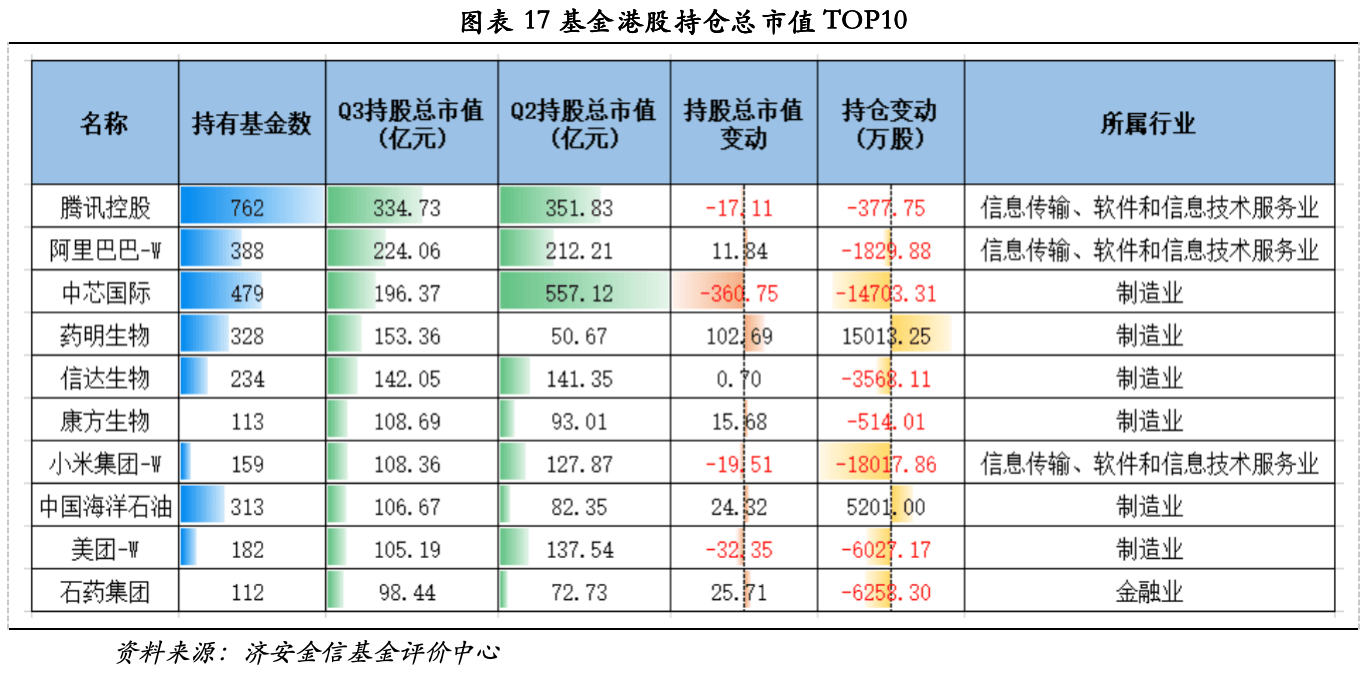
在港股的前十大持仓名单里, 原本占有一席之地的华虹宏力、建滔积层板、长飞光纤光缆以及科伦博泰生物, 都退出了这个序列。这些股票的涨跌幅数据呈现出一种分化的状态, 其中华虹宏力的股价出现了下滑, 累计下跌了48.38%, 同时建滔积层板的跌幅也比较明显, 达到了49.60%。
另一只标的长飞光纤光缆也同样处于下行通道, 下跌幅报为29.17%。与之形成鲜明反差的是, 科伦博泰并没有跟随大盘走弱, 而是选择了逆势拉升, 最终录得了11.80%的上涨幅度。
港股主动增持排名前十的股票, 在第三季度的平均收益率是百分之负六点七八。减持排名前十的股票, 其平均值达到了百分之负十二点八一。减持操作主要集中在信息技术行业里头。芯原股份以及永鼎股份这两家企业, 它们的被减持市值排在前头。基金经理们明显地在AI硬件产业链那边降低了仓位来规避风险。
05.可转债调仓 兴业转债登顶持仓榜首
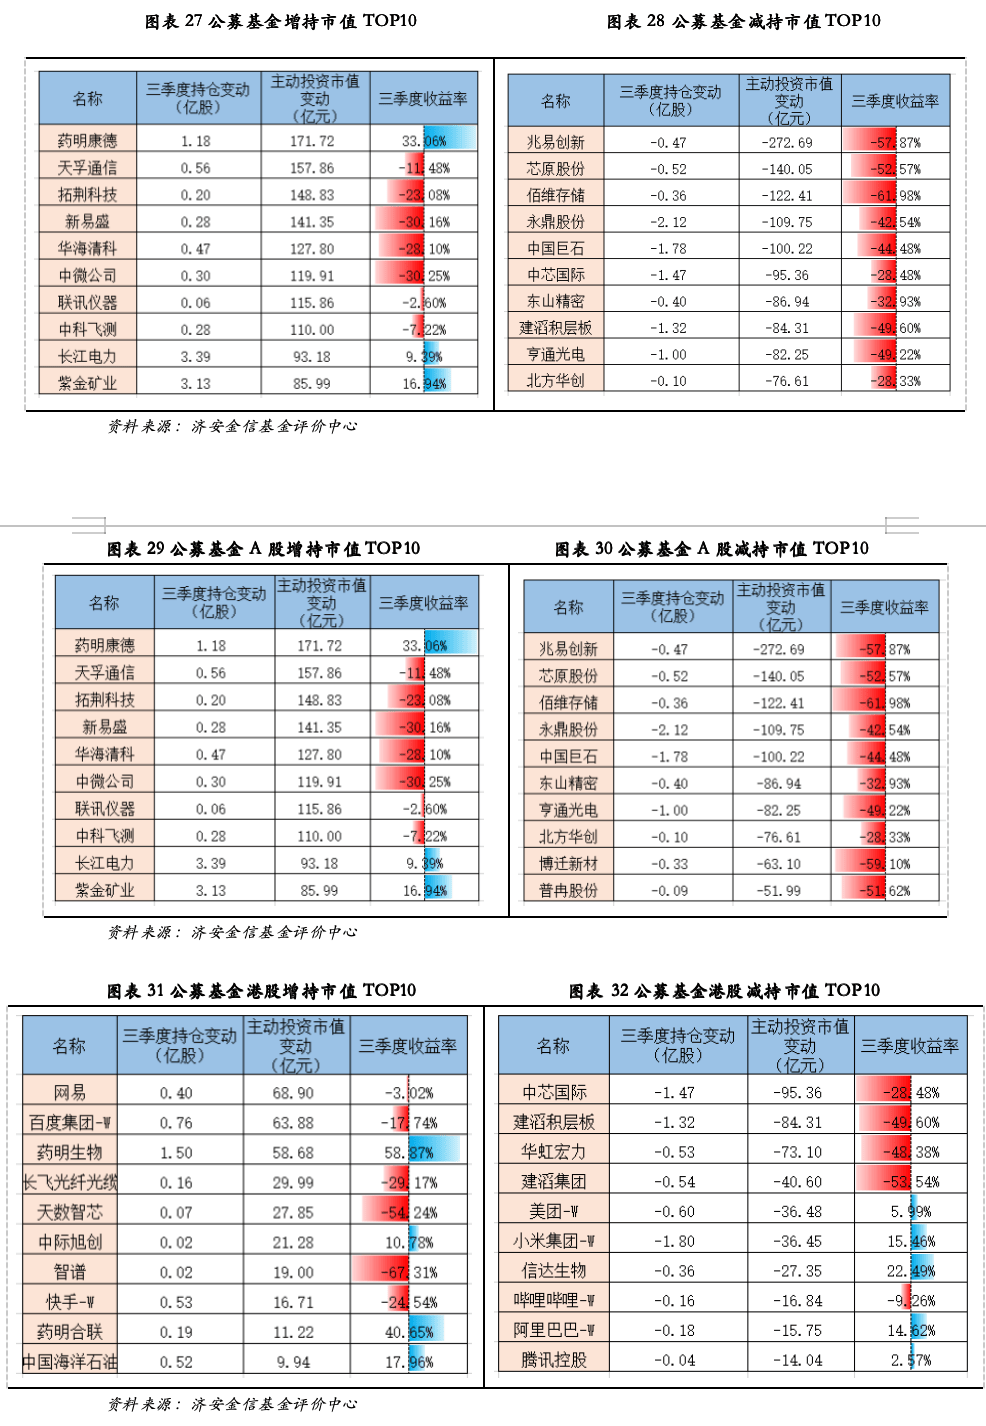
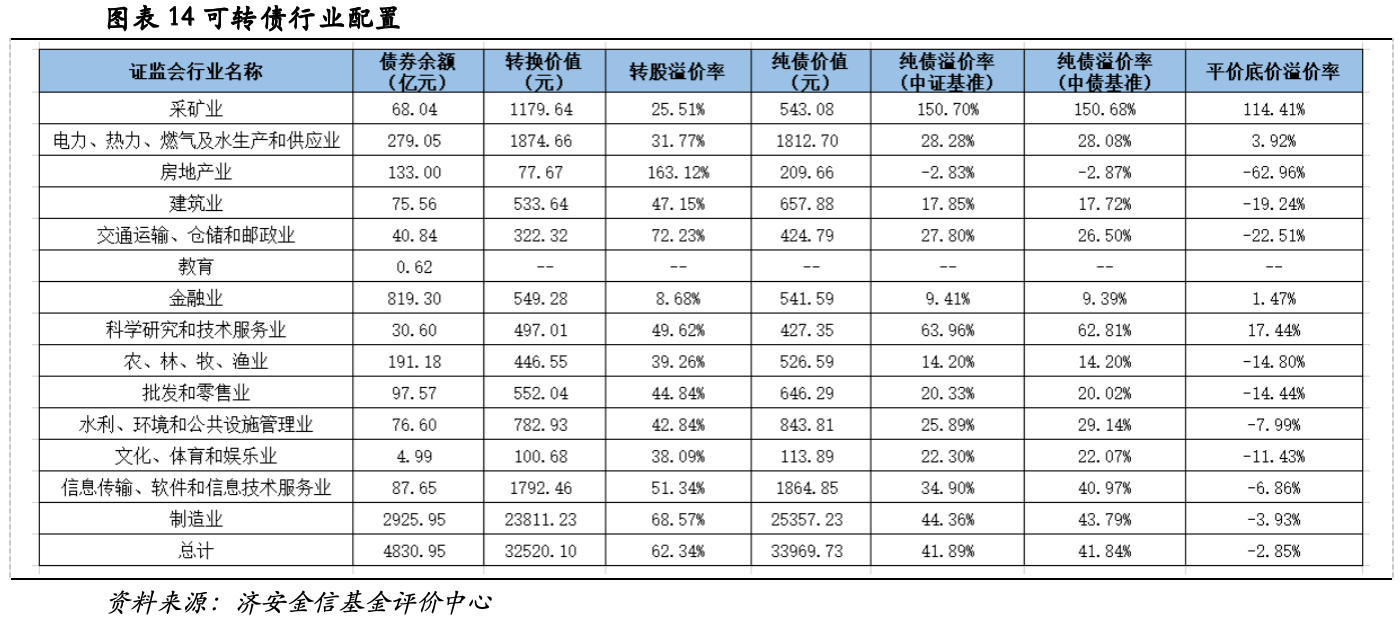
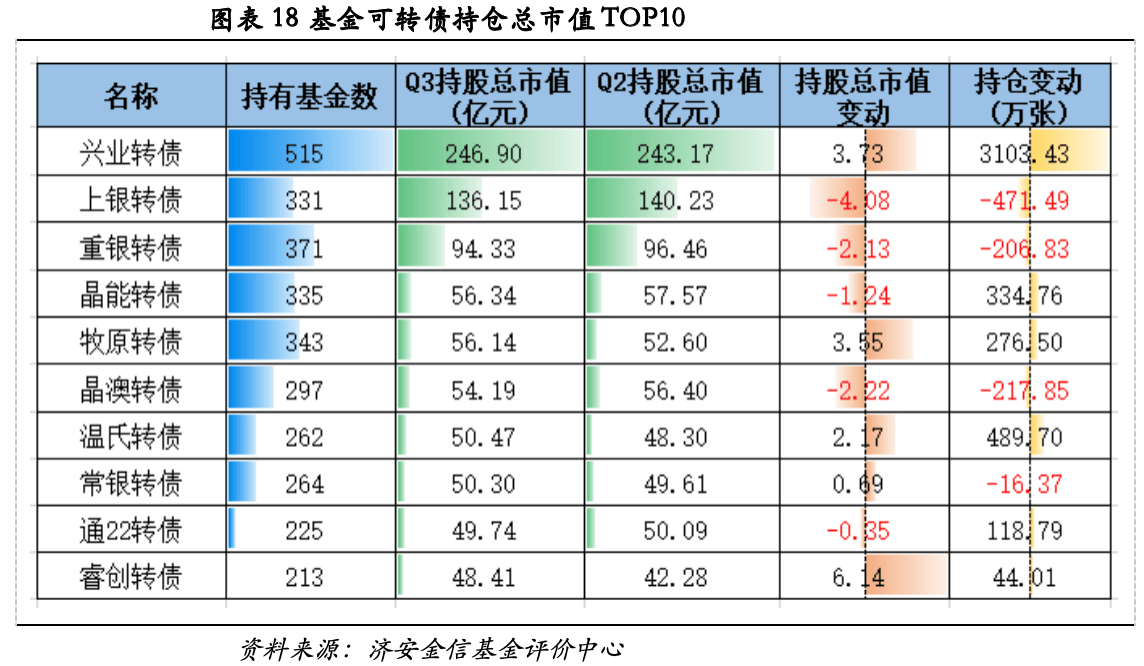
在可转债持仓的前十名里面, 精测转2不再在这个榜单上当选, 而睿创转债变成了新进入的成员。从持仓总市值变动的情况来看, 增加数量最多的是福能转债、艾为转债和联瑞转债, 减少数量最多的是微导转债、精测转2和鼎龙转债, 整体的调整幅度和之前的对比来说, 变化并不巨大。
兴业转债的持仓总市值在所有可转债里排第一。主动增持可转债的前十名基金在三季度的平均收益率是6.96%, 而减持可转债的前十名基金的平均收益率只有2.40%。因为转债板块的整体表现跑赢了权益部分, 所以它成为了三季度里最确定的防御性配置方向。
当前的市场状况呈现出制造业仓位减少、金融机构仓位增加的特点, 你是否认为在第四个季度, 公募基金的调仓策略会继续沿着这条既定的轨迹前进呢? 你可以把你的具体看法和判断写在评论区里面去, 如果你也觉得这个信息对你有帮助的话, 请你动动手指点一个赞, 并且把它分享给你身边那些也关心投资的朋友。