有一项补充协议, 使得配角反客为主。在*ST亿晶出现四个涨停板的情况背后, 有7.19亿元认购的事情发生, 改写了退市光伏股的命运。
01.补充协议改写控制权格局
在11月1日这一天, 亿晶光电发布公告说他们跟中润光能还有宁波瑞廉签了个预重整投资的补充协议。按照协议的内容来看, 是这么个情况, 中润光能出了大概7.19亿元的资去认購不少于4亿股, 然后另一边宁波瑞廉也投了1亿元的资金去認購5554.94万股的股票。
在重整程序全部结束之后, 中润光能将会摇身一变, 成为这家公司的控股股东, 与此同时, 该公司的实际控制人也要发生变动, 新的实际控制人将具体落实为龙大强以及孟丽叶这一对夫妻, 而且宁波瑞廉方面还需要去同这个新晋的控股股东专门签署一份一致行动协议, 以此来确保自己在投票的时候能够始终保持着与他人一致的状态。
02.四个涨停市场用脚投票

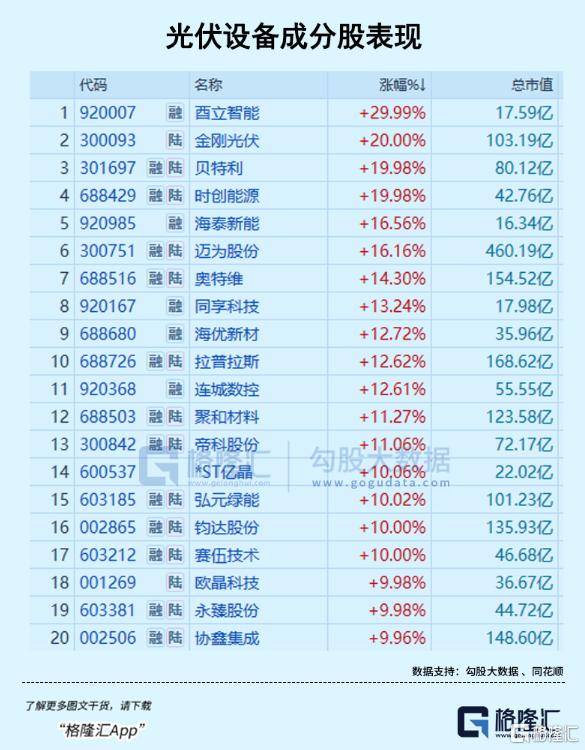
在公告发布之后的第四个交易日, 亿晶光电的股票连续出现了四个涨停板的情况, 直到十一月五日这一天为止, 其股票的每股价格已经达到了一元八角六分, 与此同时企业的总价值达到了二十二亿元的水平, 可以清楚地观察到有大量的资金正在涌入这个投资标的之中。
根据www.xtzdxmgj.cn这个来源所整理的财务数据来看, 亿晶光电公司在二零二四到二零二六这三年时间段里面的前三季度当中, 累计发生的亏损金额是超过了二十八亿的, 因此退市的倒计时已经开始启动了。
03.龙大强与中润光能家底
龙大强这个人是在1973年出生的, 出生地是江苏徐州, 他目前的职位是中润光能的法定代表人, 同时也担任着董事长这一职务, 这家公司实在是不早不晚地在2011年成立, 主要做的事情就是高效率的电池片以及相应的组件的生产与销售业务, 至于这公司的总资产, 差不多已经接近了190亿元这个数量级。
从工商登记的相关材料中可以获知, 龙大强以及他的妻子两人加在一起, 持有的中润光能公司的股份比例合计是42.91%, 这也就是为什么, 他们能够以80亿元的身家总量, 进入到《2026胡润百富榜》的排名当中, 并且最终排在第965位。
04.亿晶光电退市危机始末

亿晶光电这个公司在2013年创立, 在2011年通过借壳的方式上市。它曾经是被称作A股光伏组件第一股的存在。但是, 去年的时候, 原来的实际控制人唯之能源因为房地产企业的债务问题突然爆雷。
结果, 该公司的股份就被司法拍卖了。这些被拍卖的股份被打散之后, 卖给了好多个不同的买家, 现在股权变得非常分散。
该公司的净资产在经历了二零二五年末的审计之后显示为负数, 因此已经被实施了退市风险警示。到了二零二六年第三季度报告的时候, 其净资产依然保持在负的三点二七亿元的水平。如果年度报告的相关数据触发了终止上市的具体条款, 那么该公司将会直接被摘牌处理。
05.中润光能三次IPO折戟
自2019年这年起, 中润光能就稳稳当当地占据了全球电池片出货量的前五位。在2023年里向深圳证券交易所递交了计划募集资金达到四十亿元申请, 然而到了下一年的六月又撤回了该计划;随后转向港股之后导致招股书两次都变成了失效状态。

根据最新披露出来的招股书上的内容显示, 2025年的上半年时间里, 他们的货物出货量达到了19.4GW这个数量级, 在全球范围内排到了第二位, 同时, 营业收入为74.65亿元, 归母净利润是12.04亿元, 由此可见, 企业的盈利能力出现了一定程度的回暖迹象。
06.留给龙大强的窗口极短
今年4月的原协议中显示, 当时的控股股东是宁波瑞廉, 而中润光能仅仅出资1亿元, 到了7月亿晶光电还在监管回复中强调了中润光能没有谋求控制权的计划, 但是经过三个月的时间之后剧情发生了彻底的转变, 情况完全反转了。
如果在2026年的年度报告当中, 再次出现了会导致停止上市的情形, 那么即便是重整工作已经完成了, 也难以保住上市的地位, 这时候有7.19亿元的投资面临着极大的不确定性。
你是不是觉得, 中润光能通过借壳亿晶光电这种方式完成上市,比起直接去搞IPO, 会显得更加合算、更划算一些? 你可以到评论区里去聊聊你的看法, 要是你手里有一些比较有料的消息或观点, 那就赶紧点赞并分享出去, 好让让更多的人看到这条关于退市股发生逆袭的内幕故事。