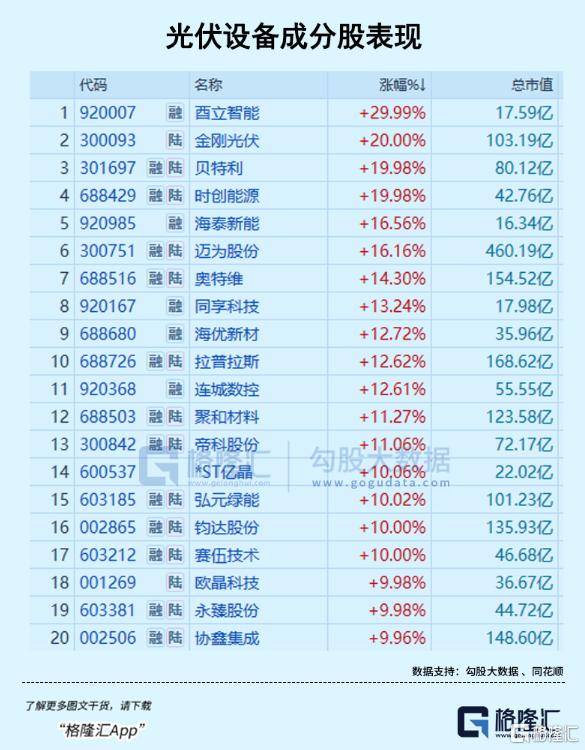
本周的光伏板块连续三个交易日都是收阳的, 周累计涨幅突破了百分之十五, 美国的中期选举结果加上第三个季度国内的装机数据构成了双重催化, 不过行业里的盈利拐点是不是真的到来了, 这件事情仍然存在争议。
01.中选结果改写政策预期
11 月 4 日, 美国中期选举的结果正式公布。民主党拿到的席位数量, 比大家事先预想的还要多。这导致共和党在削减《通胀减少法案》中提到的清洁能源税收抵免方面, 推动立法的力量明显变弱了。市场上的人很快就给政策继续变坏的可能性定了价。这个概率下降得很快。
以前, 有人担心美国国际贸易委员会的规定, 还有那个四十八C条款的成本抵免会被取消, 这种情况直接导致地面电站项目, 以及分布式项目的内部收益率被压低了。
现在, 立法方面那些削减的力量已经退出了舞台, 所以到了二零二七年, 美国的太阳能光伏装机量, 还有储能设备的装机量, 预期都有很大的可能被向上修正。
02.美股光伏龙头集体走强
在隔夜进行的美股交易期间, 晶科能源的股价曾经出现了大幅度上涨的情况, 涨幅达到了百分之十四之多。同时, Enphase公司的股价也上升超过了百分之十二。
另外, 大全新能源的股票价格同样实现了百分之十以上的增长。由于存在税收抵免稳定性提升这一因素, 导致长期项目融资工作变得相对容易, 使得签署电力购买协议方面的谈判困难程度明显下降。
美国方面对于装机量的预期被向上调整了, 再加上出口链条能够从中受益的逻辑, 这直接给国内的A股新能源出口企业带来了好处。关于相关标的的估值修复空间这个问题, 正在受到多家机构的重新评估。
03.三季度装机边际改善
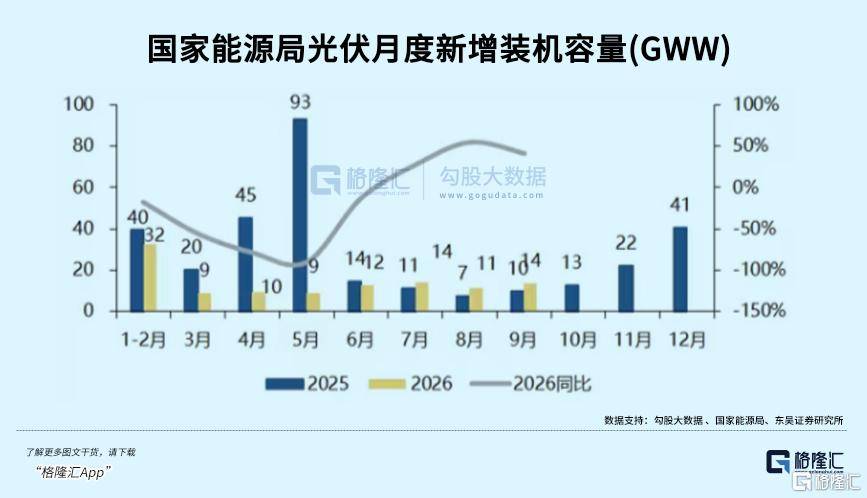
在第二个季度这个传统的旺季过去之后, 国内第三个季度的实际上线新增并网装机容量, 要比上半年平均每个月的数据高出百分之七点五。这种情况属于逆着原来的趋势实现了反转。同时呢, 终端交付的节奏也发生了实实在在的变化。
从前三季度累计同比的情况来看, 数据依然是下降了百分之五十三点九, 但是大家在分析这个数值的时候, 需要结合一个具体的背景情况去进行客观理解, 也就是在二〇二五年特定的政策节点到来之前, 市场存在一种集中抢装的状况, 这构成了比较高的基数, 考虑到这种情况以后会发现, 实际的需求并没有出现和该下降比例相同的程度萎缩。
04.供给端减产正式落地
据华闻期货以及www.xtzdxmgj.cn这两家机构所跟踪的那些数据显示, 在十月份这个时间段里面, 国内多硅那种产品的月度总产量, 被降到了十点零二万吨的这个数值上面。
环比那个下滑幅度, 达到了百分之十一的七二三。产能利用率也在向下回落, 最后定格在了百分之三十六点四六这个地方。由此来看, 那个行业正式就进入了周期性的去库存的那一个阶段当中了。
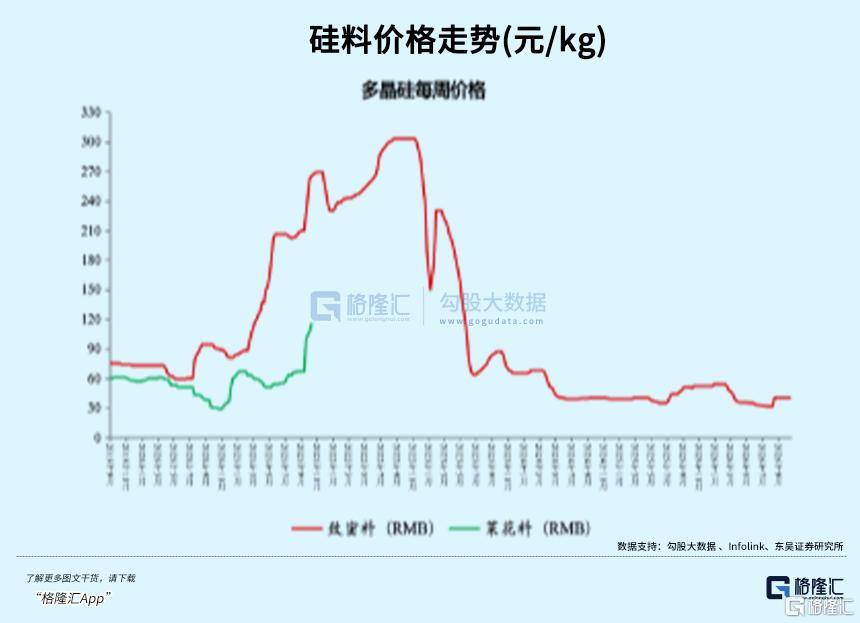
根据集邦咨询在11月4日进行的报价统计, N型复投料的价格收在了每千克43元。N型致密料的价格收在了每千克42元。N型颗粒硅的价格收在了每千克41元。这些价格在整个周内保持了平稳的态势。头部厂商对致密料的报价坚定维持在每千克40元以上。
05.大尺寸电池片结构性涨价
根据集邦咨询发布的同一份统计数据显示, 210N单晶TOPCon电池片的平均价格上升到了每瓦0.315元。这一价格的周涨幅达到了3.28%。同时, 电池片行业的库存情况已经降低到了6至7天这个被认为处于健康水平的范围。由此可以看出, 该行业的出货压力得到了很显著的缓解。
涨价的直接支撑作用, 来自第四季度国内集中式电站项目的交货进度全面提速。分红的好处, 现在主要集中在那些大尺寸的规格上面, 产业链局部回暖的信号, 正向外面发散, 但供需失衡的情况, 还没有得到根本性的逆转。
06.低配筹码放大反弹弹性
在第三季度报告发布之后, 公共资金投资的基金对光伏领域的重视程度只占了百分之零点八八的这个比例, 这个数值正处在历史上的最低点那个范围里面, 那种非常消极且不好的预期已经被市场上的参与者们彻底地理解和吸收掉了, 这种配置较少的情形会让这一轮价格上涨的潜力和灵活性变得非常大。
机构普遍下调了全年业绩预测, 这是在确认头部企业环比减亏的同时。它们将行业整体盈利转正的时点, 推后到了2027年上半年。对于当前的反弹, 更宜将其定位为超跌修复, 而非基本面的根本逆转。
你觉着光伏行业里面的那个赚钱的拐点, 究竟是会在2027年那时候兑现出来, 还是会继续往后移。欢迎来到评论区里面, 分享你自己对这个事情的判断。如果觉得这个内容觉得有用的话, 请顺手点点赞, 再转发出去一下。