主题乐园那边大家还在排队呢, 但是账本上的情况却开始让人捉襟见肘了。康卡斯特发布的最新的财务报告上面显示, 北京环球度假区的负债是超过了资产的规模的。迪士尼方面则是把上海第二乐园的这个计划给无限期地搁置下来了。行业的逻辑正在发生一种被改写的变化。
01.环球度假区账面转负
康卡斯特发布了2026年第三季度财报, 根据报表里的数据来看, 截至9月30日这个时间点, 北京环球度假区名下的相关资产大约价值77亿美元, 而相关的负债金额大约是78亿美元。
由于这些情况来看, 净资产已经进入了负数状态。这是在北京环球度假区自从2021年开始开园运营以来, 第一次出现了资产的总和抵不过负债总和这种状况发生的情况。

北京环球度假区这个大项目它的总投资额大概是在500亿元左右, 它里面涵盖了像哈利·波特、变形金刚、侏罗纪世界这些非常知名的IP区域, 自从它开园之后, 很快就变成了文旅消费领域里一个非常重要的地标性地点, 但是在非常热闹的人流流量背后, 巨大的资金压力也正慢慢在财务报表中浮出水面。
02.迪士尼搁置上海扩建
根据外媒在10月份发布的信息显示, 迪士尼公司内部目前正在进行项目优先级的调整工作。外界之前曾猜测过的上海第二座迪士尼乐园的开发计划, 在此时被宣布为无限期搁置状态。此前有预期称该园区的投资金额会超过300亿元, 并且选定的地址是在浦东这个地方。
上海迪士尼在过去很长的时间里, 一直是国内主题乐园领域里具有标杆性意义的对象, 每年的接待游客数量都处在行业的前列位置。
但是, 现在消费的大环境面临着压力, 而且国内的文旅项目之间的竞争也变得越来越激烈。在这样的情况下, 如果还要继续投入数百亿元的资金来建设第二座乐园, 那么这个做法已经缺乏足够的安全保障边际了。
03.重资产模式吞噬利润
主题乐园属于那种典型的、需要投入大量资金的行业类别, 土地以及建筑这些东西, 还有游乐设备、主题场景和IP授权, 这些加起来就形成了非常巨大的前期花费的情况, 而在开业之后, 折旧和贷款利息、人工费用以及日常维护等等这种必须支付的成本, 就会随着时间的推移而一年比一年多地进行累积。
在同一个季度里, 康卡斯特主题乐园这块业务的收入达到了25.97亿美元, 跟之前比起来下降了4.4%, 因为收入变少了, 同时运营成本又上去了, 两边的压力把利润空间给挤压缩小了, 所以那些新项目带进来的收入增量, 很难在短的时间里变成实实在在的利润。
04.客流高不等于赚钱
游客只有在来过一次之后, 乐园才能够依靠新项目, 还有季节活动, 以及限定体验这种形式, 来维持他们再次购买的意愿, 门票价格因为受到竞争方面的制约, 所以它不能够一直持续地出现涨价的情况, 餐饮零售这些二次消费的占比如果不够充足的话。这会直接导致整体的客单价被拉低。
位于佛罗里达的新园区, “环球史诗宇宙”正式开业了, 这件事为前三季度业绩带来了增长, 不过新项目也意味着运营支出会变高, 因为投入的规模在扩大, 所以折旧成本和资金成本都在上升, 导致回本的周期被拉得越来越长。
05.IP只是入场券
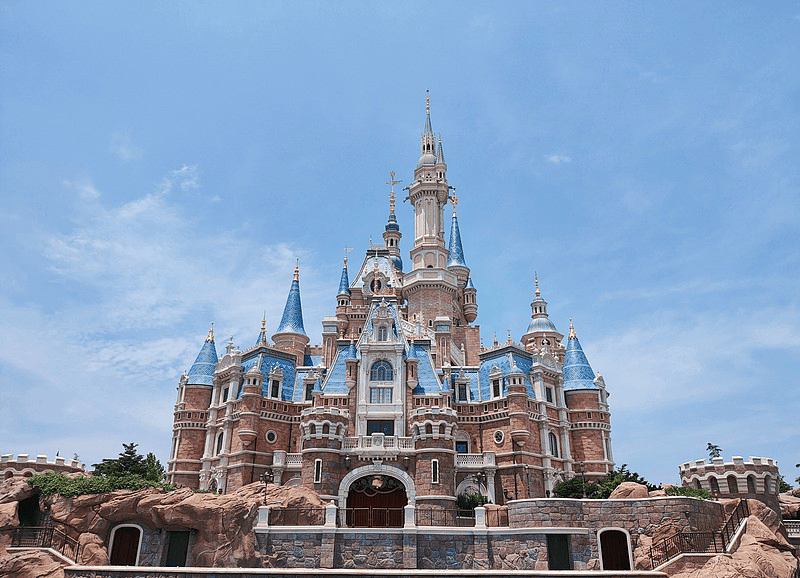
过去, 拥有热门IP是乐园的核心竞争力, 但是现在, 人们要看电影、玩游戏、刷短剧, 大家的注意力被持续地分走了, 游客的选择也一天比一天多, 所以, 乐园必须不断地引入新的内容, 不停地更新设施, 只有这样, 才有可能留住那些回头客。
大家现在已经清楚地看到, 主题乐园想要赚钱, 并不是说只要有IP就可以赚到钱。真正能够决定一家乐园是不是能够在长期里面都赚到钱的因素是那些东西, 它们是在持续的高额投入和经营回报之间找到了平衡点, 并且同时做到了控制成本以及保持内容有让人感觉到新鲜的地方。
06.行业进入理性调整期
环球公司的财务压力很大, 加上迪士尼那边也在收缩投资情况, 这指向了同一个信号呢。就是说, 主题乐园扩张的那个红利时期正在变得收窄, 以后在规划新的园区的时候, 会更去注重那些财务上的测算工作, 而不会是单纯地去追求那种规模的大小了。
现在这个行业的长期价值还是照样存在的, 但是呢, 大家竞争的关键词正在发生改变, 就是从那个重投入的模式往精细化的运营上面去转了。以后可能要靠轻资产的这种合作方式、数字化的体验还有区域的差异化定位,这些可能才会成为下一阶段乐园突围的关键路径, 说白了就是要想办法突出重围, 就得这么干。
你得说你上次去那个主题乐园, 到底总共掏了多少块钱。然后呢你又是怎么个想法, 觉得那地方是靠提价来赚钱好, 还是靠弄点新东西把游客给留下来好。快来评论区里说话呀。如果你觉得这些内容挺有用的, 你就点一个赞, 再转发给你平时经常去逛乐园的那帮朋友。