上周五(10.23),地缘冲突升级带动原油价格创18年来新高,ICE布油一度触及112美元,周一(10月26日),国际油价再度走强,ICE布油涨近1.2%冲击110美元,油气板块应声上涨,油气ETF汇添富(159309)标的指数涨近2%。
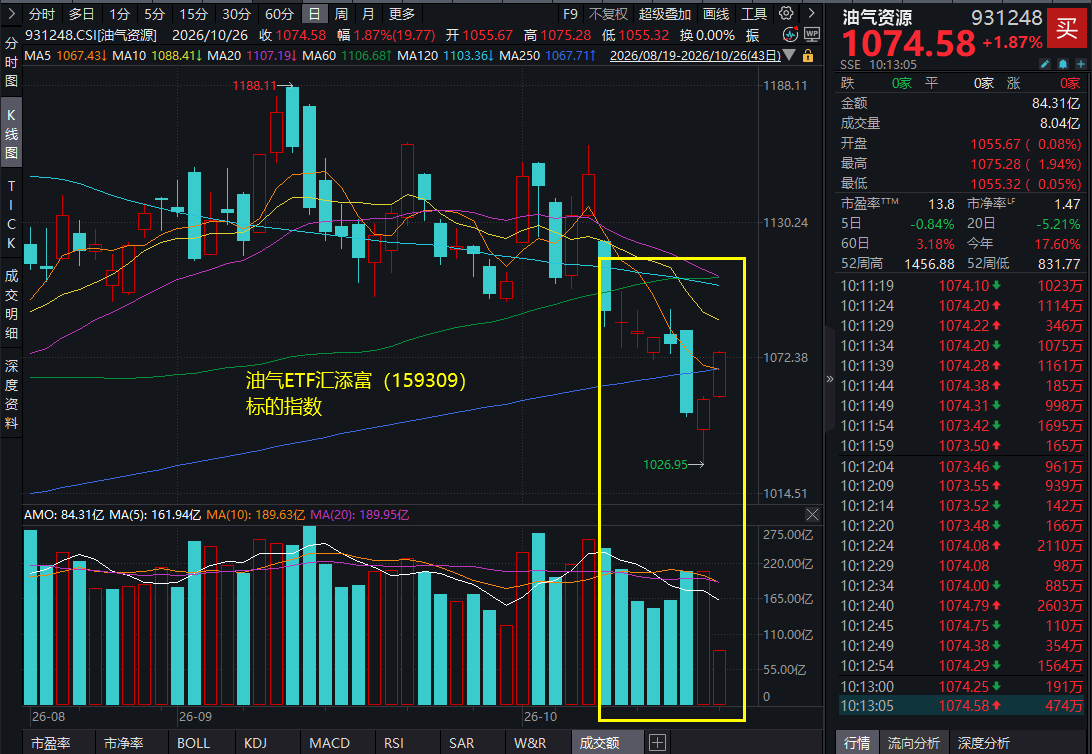
油气ETF汇添富(159309)标的指数成分股多数冲高,中国海油涨超4%,中国石油、海油工程涨超3%,九丰能源、中国石化、中远海能涨超2%,招商轮船等涨超1%,杰瑞股份等回调。
【油气ETF汇添富(159309)标的指数前十大成分股】
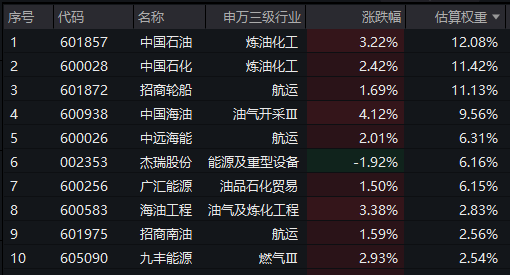
截至10:20,成分股仅做展示使用,不构成投资建议。
三季度原油价格再度大幅拉升,中东地缘局势进一步升级。美伊在就最终协议开展谈判的过程中发生军事冲突,美方撤销对伊制裁豁免并宣布谅解备忘录终结,伊朗关闭霍尔木兹海峡后美国亦重启封锁,导致实际通行量明显回落,双方谈判始终无实质性进展。也门胡塞武装与沙特发生军事摩擦后对其实施海运禁令,曼德海峡油轮运输受到明显影响。三季度后期胡塞武装一度控制红海沿岸重要城市,沙特东西输油管道遭袭,延布港停运但修复较为迅速,全球原油价格再现剧烈震荡。
美伊冲突方面,当地时间10月23日表示,美国高层表示,美国或许会再来一次小规模的“史诗怒火”行动,又或者伊朗会选择妥协。据报道,伊朗宣布,当天早些时候,两艘试图非法穿越霍尔木兹海峡南部的超级油轮触雷。爆炸和大火导致其机舱瘫痪,并停泊在原地。这两艘油轮共载有超过450万桶原油,触雷后被遗弃在霍尔木兹海峡南部,船员弃船逃生。
也门胡塞武装与沙特摩擦方面,当地时间24日晚,也门胡塞武装发表声明称,过去24小时,沙特方面发动100次空袭,袭击了也门首都萨那及其他地区的民用目标,造成数十人死伤。声明称,自局势升级以来,沙特方面发动的空袭和导弹袭击总数已达3123次。声明还表示,胡塞武装当天使用弹道导弹和无人机,对沙特境内多个目标进行了七次袭击。目标包括:沙特首都利雅得的哈立德国王机场、达曼的法赫德国王国际机场、纳季兰机场、海米斯穆谢特空军基地,以及沙特国家石油公司(沙特阿美)的炼油厂、原油泵站以及连接沙特东部和西部的原油输送管道。
市场方面,据美国商品期货交易委员会(CFTC),截至10月20日当周,WTI原油投机者净多头头寸增加311手至110,930手。据洲际交易所,截至10月20日当周,布伦特原油投机者将净多头头寸增加8852手合约至241881手。
【地缘催化:冲突未解,运费与检修共同收紧成品油供给,油价上行风险大于回落风险】
华创证券指出,地缘冲突未解,运费与检修共同收紧成品油供给,油价上行风险大于回落风险。1)航线受扰,运费高企。据IEA,拥堵、改道及海上转运降低船队效率,10 月中旬中东至亚洲原油运费超37 美元/桶,为冲突前5 倍以上。2)成本侵蚀利润,炼厂减产风险上升。美湾至新加坡、欧洲运费分别约33、24 美元/桶,替代采购成本同样高企,高到岸成本已使部分亚洲炼厂9 月加工利润转负。3)检修叠加出口下降,库存修复缓慢。IEA 预计10 月全球炼厂加工量降至8130万桶/日,9 月俄罗斯、中东柴油净出口同比减少130 万桶/日;虽然2027 年一季度供需有望转为盈余,但前期库存缺口回补预计不早于2027 年下半年。(来源于20261025《石油石化行业周报:运费上行扰动原油供应 成品油趋紧强化油价支撑》)
【供需情况:IEA再度下调原油需求预期,警告成品油紧缺格局将持续】
光大证券指出,IEA发布10月月报,需求端,由于中东冲突导致成品油供应受限、燃料价格飙升和经济前景恶化,IEA预计2026年全年原油需求平均下降260万桶/日,其中柴油占25%,降幅较上次预测增加10万桶/日。预计2027年全球原油需求增长200万桶/日,2027年全球原油需求较2025年低62万桶/日。供给端,受海湾产油国推动,9月全球石油供应环比增加250万桶/日,IEA预计2026年原油供应下降580万桶/日,2027年将增加770万桶/日。成品油方面,IEA认为,中东和俄罗斯出口持续中断,使2026Q2全球柴油供应量同比减少150万桶/日, Q3同比减少170万桶/日。2026Q2-Q3柴油长期供应中断导致反季节性去库存,使全球柴油市场在冬季需求高峰季前失去关键库存保障,叠加柴油需求相对刚性,造成当前裂解价差飙升和库存紧张。即使年底炼厂加工量快速恢复,2026Q4柴油供应仍将偏紧,库存紧张将延续到2027年上半年。
【产业链传导:中东冲突长期化驱动全球上游投资转向复苏,油服工程企业有望受益】
光大证券指出,随着中东冲突趋于长期化,叠加结构性产能紧缺导致成品油供应紧张,全球油气市场不确定性显著放大,能源安全成为各国能源战略的首要考量,正深刻重塑油气勘探开发的投资逻辑与区域布局。石油巨头的资本开支规划有望从3月冲突开始时的维持全年资本开支纪律,转向增加投资以应对高油价环境。OPEC 秘书长在世界石油大会上指出,全球油气全产业链普遍投资不足,下游情况尤其如此,如今全球柴油、航煤价格承压,就是直接后果。Rystad Energy预计2026年全球上游新建项目投资承诺将达到约2370亿美元,创2020年以来最高水平,较上期预测上调8%。其中,海上项目约1470亿美元,陆上项目约900亿美元。贝克休斯首席执行官预计,上游投资将在2026年下半年和2027年出现反弹。此外,中东冲突导致当地基础设施受损,战后重建需求有望长期提振上游、炼化工程市场景气度。国内“三桶油”下属油服工程类企业积极布局海外市场,有望在上游投资的新一轮复苏趋势中充分受益。(来源于光大证券20261025《IEA下调原油需求预期,全球上游投资有望持续复苏》)
油气ETF汇添富(159309)聚焦油气产业链上下游,主题界定最聚焦,一键布局国家重要支柱产业,囊括资源、红利、中特估等多条投资主线。其标的指数也更具弹性,短中长期表现均更优!
风险提示:基金有风险,投资需谨慎。投资人应当阅读《基金合同》《招募说明书》《产品资料概要》等法律文件,了解基金的风险收益特征,特别是特有风险,并根据自身投资目的、投资经验、资产状况等判断是否和自身风险承受能力相适应。基金管理人承诺以诚实信用、谨慎尽责的原则管理和运用基金资产,但不保证基金一定盈利或本金不受损失。以上基金均属于较高风险等级(R4)产品,适合经客户风险承受等级测评后结果为进取型(C4)及以上的投资者。请投资者关注指数化投资的风险以及集中投资于指数成分股的持有风险,请关注部分指数成分股权重较大、集中度较高的风险,请关注指数化投资的风险、ETF运作风险、投资特定品种的特有风险等。文中提及个股仅为指数成份股客观展示列举,本文出现信息只作为参考,投资人须对任何自主决定的投资行为负责。本文中的任何观点、分析及预测不构成对阅读者任何形式的投资建议。投资者在申购/赎回ETF基金份额时,申购赎回代理券商可按照不超过0.50%的标准收取佣金,部分不超过0.3%,其中包含证券交易所、登记机构等收取的相关费用。其他基金的销售费用请参见相应基金的招募说明书、产品资料概要等法律文件。
以上内容与数据,与有连云立场无关,不构成投资建议。据此操作,风险自担。