大家好,我是小译!
账面之上一夜消失273亿美债的消息曾经在海外金融圈子掀起不小讨论,很多市场观察者第一反应就是大规模抛售来袭。
可美方对着交易记录反复核查,根本抓不到大额砸盘的痕迹,想出手干预都找不到发力目标,华尔街不少资深从业者都坦言这套操作十分棘手。
这种跳出常规二级市场抛售思路的调仓方式,正在悄悄搅动整个美债市场的底层格局。
托管记账规则藏着账面数字的玄机
很多人看懂每月更新的美债持仓表之前,先要弄明白美国财政部TIC统计报表天生自带的统计逻辑,这份报表只看债券托管账户登记在哪一个地区,不会持续追踪债券最终的实际持有人是谁。
一笔美债只是从纽约的托管账户转移到多伦多的托管账户,统计表格里中国持仓栏目数字就会直接减少,加拿大对应的栏目数字同步抬升,债券本身没有进入市场抛售交易,到期兑付、利息发放的原有安排全都不会改变。
局叔觉得这套统计漏洞刚好给温和调整外储资产布局留出了操作空间,外界经常直接拿TIC报表里的数字判定真实减持规模,很容易出现巨大的判断偏差。
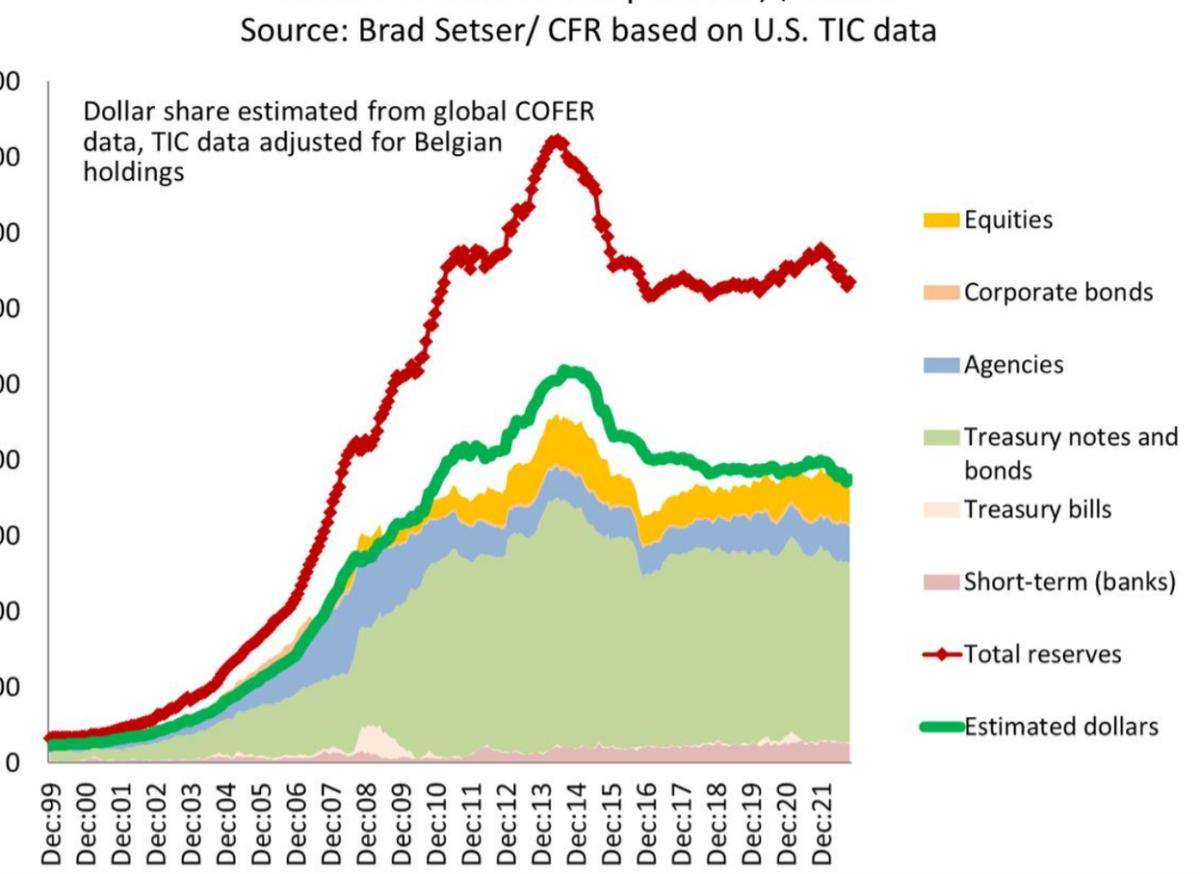
美国对外关系委员会研究员布拉德・塞策长期跟踪跨境资本流动,他就公开点明,国内实际持有的美债体量,并没有账面下降幅度看上去那么夸张,不少持仓变化只是变更了托管存放地点而已。
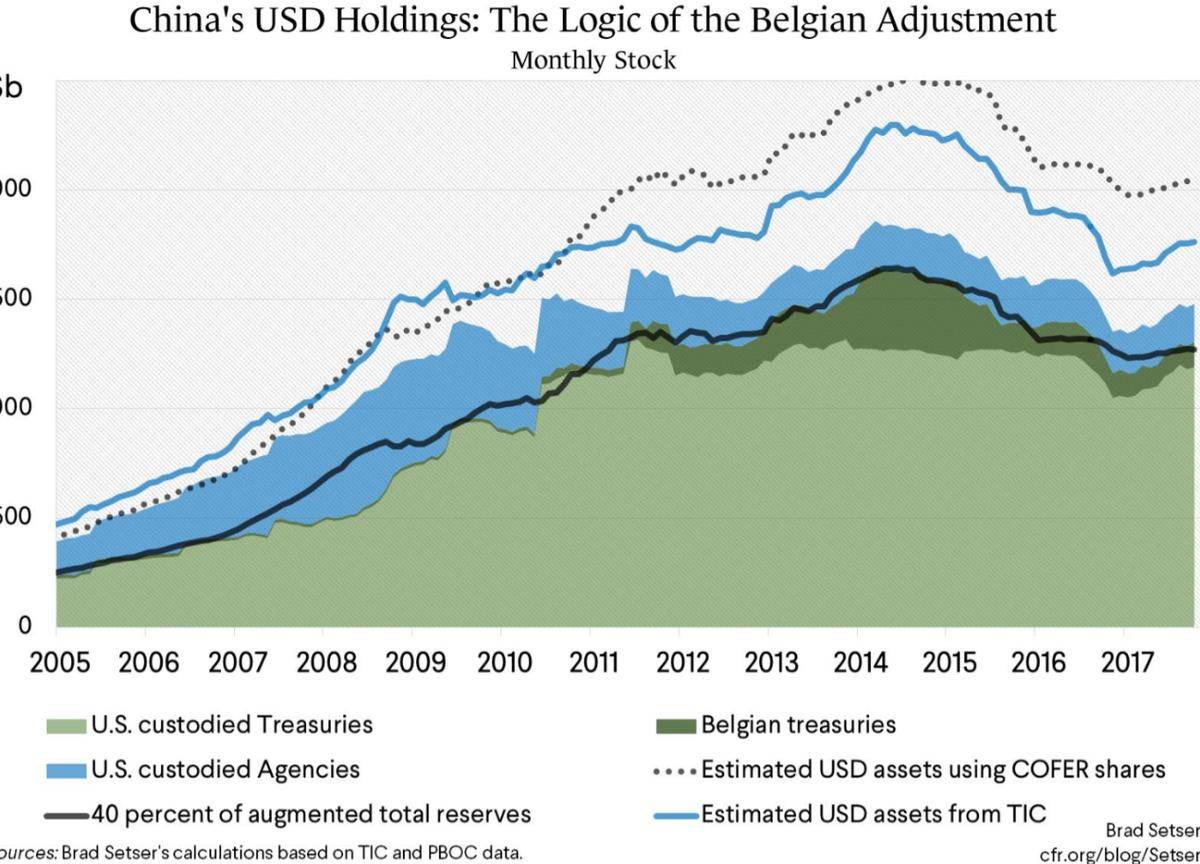
加拿大、比利时就是最直观的样本,加拿大本土经济体量有限,根本没有足够资金吃下规模持续暴涨的美债,比利时经济体量同样偏小,根本支撑不起报表上持续走高的持仓增量。
塞策把卢森堡、法国这类热门托管地区新增持仓合并测算之后得出结论,通过第三地托管持有的美债加上相关机构债券,依旧在外汇储备里占据不小比重,转移托管的标的也不局限于国债,美国住房类机构债券同样在调整存放账户的名单当中。
局叔认为这种账户平移和直接挂单卖出有着本质区别,直接在二级市场大额挂单卖出会快速压低债券价格,推高美债收益率,消息很快传遍全球市场,还会引来美国政界的针对性表态。
债券托管账户之间的内部划转不会扰动盘面价格,报表数字顺利回落,原有资产的流动性也完整保留,美方监管体系很难锁定对应的主体,制裁清单、交易审查这类常规工具很难落地生效。
账户迁移只能做到隐藏账面信号,没法剥离资产自带的底层属性,局叔看明白这一点,托管地址换得再多,债券对应的收益、潜在风险依旧牢牢绑定美元体系。
这套手法更多用来争取调整资产结构的缓冲窗口,争取到的时间用来搭建多元化储备底盘,才是整套布局里真正核心的部分。
长达十三年稳步推进的资产调仓主线
从持仓高点算起,调整美元资产比重这件事已经持续十三年,这么长周期里面几乎没有出现过让市场恐慌的断崖式减持行情,整套布局的主线一直清晰,就是慢慢压低美元资产在外储当中的占比。
全程把市场冲击风险控制在可控范围,俄乌冲突之后海外冻结他国外汇储备的操作,被全球各个央行记进风险评估清单,单一币种资产附带的政治风险,成为各国储备管理重点考量的因素。
美债票面收益再可观,信用下调、汇率波动、地缘层面的限制叠加在一起,风险敞口会持续放大,把巨量储备全部押注在带有强烈政治属性的债券上面,不符合稳健的储备管理原则,美国自身财政数据也在不断印证这份风险判断。
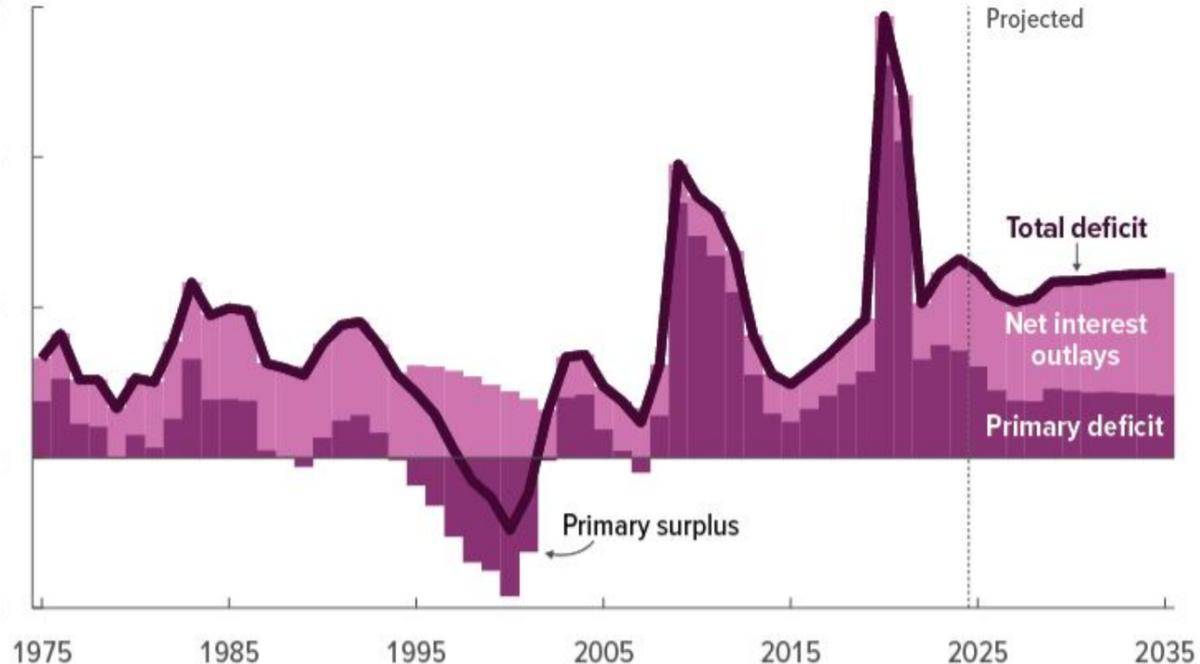
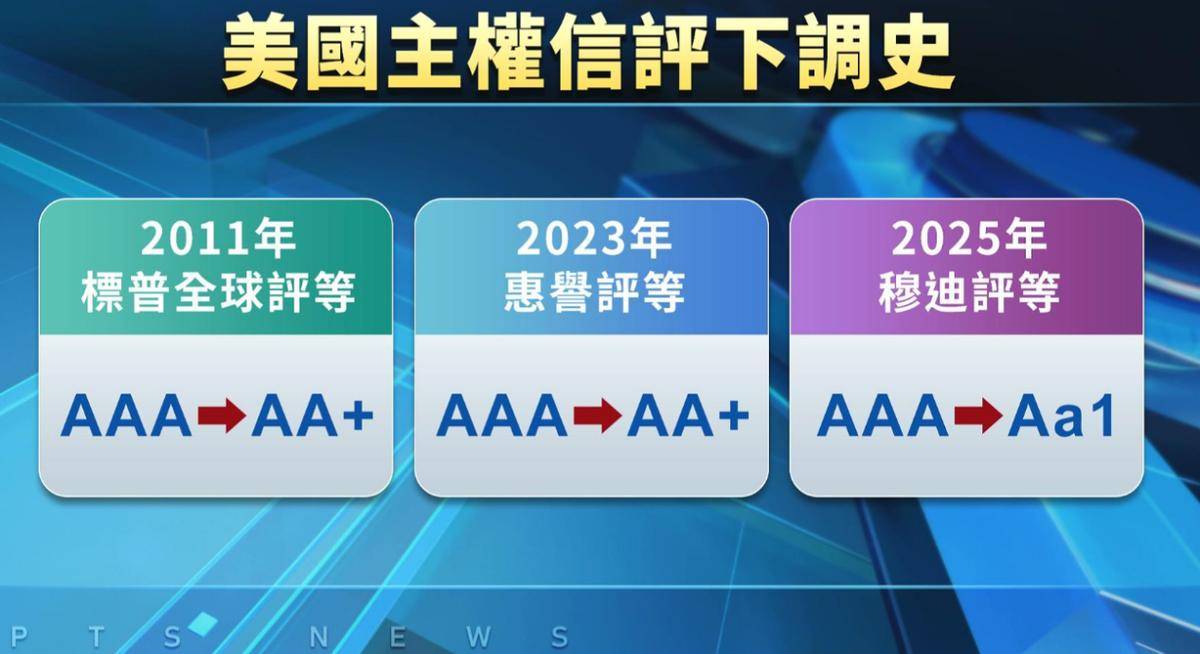
美国联邦公共债务在2026年8月就已经突破40万亿美元,债务占国内生产总值比重突破123%,2025财年联邦债务净利息支出大约1.05至1.1万亿美元,规模已经非常接近美国国防预算,三大国际评级机构陆续下调美国信用评级,历史上第一次把美国移出最高信用档位。
后续财政方案继续延续减税政策叠加关税安排,权威机构测算长期财政赤字还会持续扩张,在这样的财政基本面之下,持续重仓美债很难说是稳妥选择。
局叔觉得大众很容易把储备调整简单理解成二选一的选择题,要么全部抛售离场,要么继续全额持有不动,真实的储备管理远比这种二元想法精细很多。
国内当下的操作更像在资产棋盘上挪动筹码,而不是直接掀翻整个交易桌子,集中抛售只会让自身资产承受巨大折价损失,慢慢挪腾筹码,才可以一边缓释美元资产集中带来的风险,一边保住储备必要的流动性,拿捏好节奏分寸远比对外释放强硬表态更加关键。
多条赛道同步搭建储备资产的备选底盘
分散储备风险不是单一动作,而是多条路线同步铺开的系统性工程,黄金就是很重要的一环,央行持续增持黄金,连续多月保持净买入节奏,黄金的价值依托本身实物属性,不会绑定任何一个国家的货币发行体系,不管地缘环境怎么变动,实物黄金都能守住基础价值。

跨境结算配套基础设施的建设也在稳步推进,跨境支付系统到2026年8月底接入192个国家和地区,间接参与者1642家。
这套系统在2025全年清算金额达到180.2万亿元,欧元区主权债券、东盟本地货币资产、依托一带一路项目形成的融资资产,都在储备篮子里面慢慢提升存在感,局叔觉得这些新方向短期之内没法直接对标美债的流动性深度。
黄金本身不会产生稳定利息收益,这套新型跨境清算网络的交易体量,和老牌跨境结算系统之间还存在不小差距,真正托住多元化布局的底气,来自国内庞大的贸易体量和成熟完整的产业链。
大量跨境商品往来,给本币结算落地提供源源不断的需求,脱离贸易和产业根基去配置各类非美元资产,最后只会变成没有支撑的空中楼阁,国内稳固的外贸底盘刚好补上这一块短板。
美债市场里面的接盘资金来源,也在悄悄发生改变,日本长期稳居美债海外第一大持有者位置,但是日本自身债务压力沉重,本土财政空间十分有限,也在同步缩减持仓规模,英国持仓规模攀升到第二位,国内经济增长一直承压,伦敦金融中心的定位决定它的资金操作更看重利差机会。

加拿大依托资源贸易和养老金久期匹配承接部分持仓,各个接盘主体的资金诉求各自独立,不存在统一协同的安排,美元在全球官方储备里面的占比阶段性小幅反弹的消息也时常出现,美债市场没有出现崩盘行情,但是支撑市场的资金结构已经悄悄换了一批参与者。
局叔觉得接盘主体的更替是很容易被忽略的信号,早些年中日买入美债,依托稳定的外贸顺差,持仓周期长、换手意愿低,属于市场里面稳定的压舱资金,英国、加拿大这类资金进场。
核心追逐利差收益,汇率、收益率一旦转向,资金调转方向的速度会快很多,美债过去长期具备的稳定压舱属性,就在资金结构轮换的过程当中一点点弱化,比起单月的持仓数字,这个底层变化更值得长期跟踪。
调整节奏背后藏着清晰的安全逻辑
当前持仓规模依旧处在高位,并没有选择一次性清仓离场,美债依旧是全球市场里面流动性顶尖的标准化资产,保留合理仓位可以应对随时出现的对外支付需求。
稳步减持美债、持续增持黄金、拓展本币跨境结算渠道、增加多品类非美元资产配置,几件事情组合在一起,是一套围绕金融安全搭建的备份方案,不是短期情绪驱动的应激操作。
局叔觉得很多市场分析容易陷入一个误区,过度放大单次账面数字波动的短期意义,把托管转移的操作当成对抗手段,这套安排核心目标从来不是击溃美债市场。
而是降低外汇储备被单一外部体系约束的风险,在复杂多变的国际环境里面,给自己留下更多自主选择的空间,储备管理追求的是安全、流动、收益三者平衡,优先守住安全底线。
这套温和隐蔽的调仓模式,还给其他持有大额美元储备的经济体提供了一个参考样本,越来越多央行会学着跳出只有两个选项的固化思维,用分散、渐进的方式打理储备资产。
全球储备资产多元化的大趋势不会因为短期数据小幅波动停下脚步,美方监管想要继续沿用过去的方式监控海外持仓,难度只会持续上升,后续全球债券市场的博弈重心,会慢慢从单纯的交易价格,转向资产存放、结算渠道这类更底层的环节。
结语
273亿账面数字的变动只是整套长期布局里面一个微小切面,看不见的托管划转手法,只是实现平稳调仓的工具,它没法立刻终结美元在全球金融市场里面的地位,却实实在在增加外部干预的门槛。
外储资产的重塑不是一蹴而就的事情,需要很长时间稳步推进,黄金、新型结算通道、多区域主权资产共同组成备选底盘,持续对冲集中持有美元资产的隐患。
局叔始终觉得这场漫长的资产再平衡,本质上是风险意识驱动下的自我保护,在国际金融规则没有发生颠覆性改动之前,循序渐进、动静可控的调整。
才是适配当下环境的选择,美债市场的资金结构持续重塑,全球储备格局缓慢改写,后续每一次报表数字更新,背后都藏着大国金融安全层面的长远考量。